
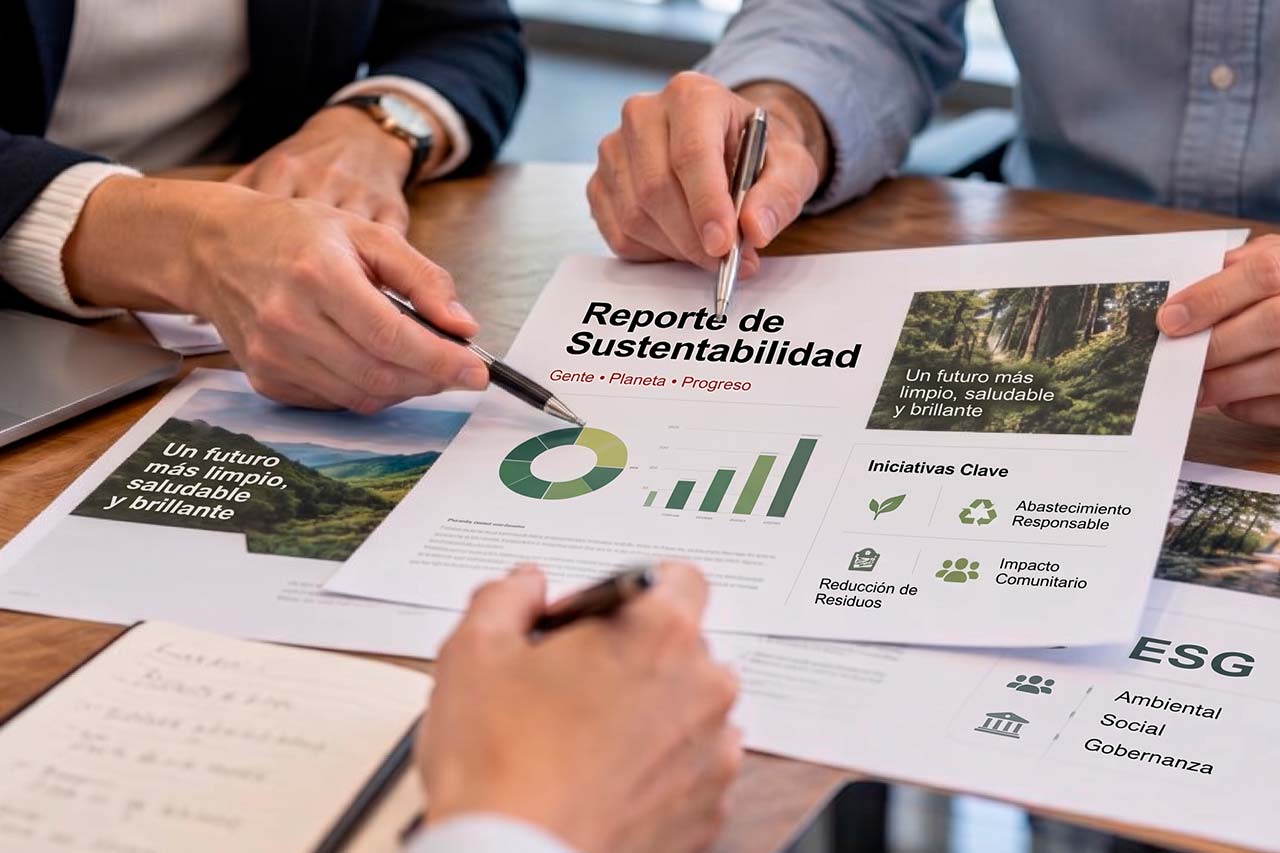
La presentación obligatoria de información sobre sostenibilidad está modificando la manera en que se evalúa la gestión de las empresas y, con ello, las expectativas sobre sus consejos de administración. Aunque las leyes mercantiles no necesariamente han incorporado nuevas obligaciones específicas para garantizar resultados ambientales o sociales, los directivos enfrentan un escrutinio cada vez mayor sobre cómo identifican, supervisan y comunican los riesgos ESG. En este escenario, los informes de sostenibilidad también pueden convertirse en evidencia para evaluar la calidad de la gobernanza corporativa.
Un documento publicado en septiembre de 2026 por el Instituto Europeo de Gobierno Corporativo (ECGI), elaborado por Luh Luh Lan, profesora asociada de la Universidad Nacional de Singapur, analiza esta transformación y plantea un mecanismo denominado ciclo de retroalimentación del deber de divulgación. Su argumento central es que, cuando una compañía comunica públicamente sus riesgos, objetivos y mecanismos de supervisión, establece referencias con las que posteriormente pueden contrastarse las decisiones y actuaciones de sus directivos. Así, divulgar información también eleva las expectativas sobre la conducta del consejo.
¿Por qué los informes de sostenibilidad incrementan la responsabilidad de los directivos?
El estudio del ECGI cuestiona la idea de que la transparencia corporativa y la gobernanza son ámbitos separados. La obligación de publicar información ESG exige que las empresas desarrollen sistemas para recopilar, verificar y controlar sus datos. Pero también requiere que los consejos de administración comprendan qué significan esas cifras, qué riesgos representan y qué mecanismos existen para supervisarlos.
El documento describe esta relación como un ciclo de retroalimentación: las obligaciones de divulgación impulsan cambios en las prácticas de gobernanza y, a su vez, la información publicada establece expectativas para la supervisión futura. Por ejemplo, si una empresa informa que cuenta con un comité encargado de vigilar sus riesgos climáticos, posteriormente podría cuestionarse la actuación del consejo si ese mecanismo deja de funcionar o no se implementa como fue descrito.
Esto no significa que los directores se conviertan automáticamente en responsables legales de todos los resultados ambientales o sociales de la compañía. La investigación subraya una distinción importante: el mecanismo opera a través de los deberes corporativos que ya existen, no mediante la creación de una obligación legal independiente de alcanzar determinados resultados ESG.
La responsabilidad, por tanto, se desplaza hacia la calidad de los procesos de supervisión. No basta con aprobar la publicación de un reporte; los directivos deben poder demostrar que cuentan con información confiable, controles adecuados y criterios para tomar decisiones frente a los riesgos identificados.
¿Cómo cambian las obligaciones según la regulación de cada país?
El alcance de las responsabilidades depende también de los marcos regulatorios en los que opera cada empresa. El análisis del ECGI compara los enfoques de Reino Unido, Singapur, la Unión Europea y Estados Unidos, y muestra que las diferencias normativas pueden generar obligaciones superpuestas para las compañías multinacionales.
Entre los principales cambios regulatorios que identifica el documento destacan:
- Singapur: las empresas cotizadas deben informar sobre sus emisiones de Alcance 1 y 2 desde el ejercicio fiscal 2025. Las compañías que integran el índice Straits Times Index deben incorporar también las emisiones de Alcance 3 a partir de 2026.
- Reino Unido: publicó sus normas de información sobre sostenibilidad en febrero de 2026 y sus organismos reguladores han consultado sobre una implementación obligatoria a partir de 2027.
- Unión Europea: tras los ajustes introducidos mediante la Ordenanza Ómnibus I, el marco revisado de la Directiva sobre informes de sostenibilidad empresarial se dirige, en términos generales, a compañías con más de 1,000 empleados y una facturación superior a 450 millones de euros. No obstante, conserva el principio de doble materialidad: evaluar tanto los riesgos financieros relacionados con la sostenibilidad como los impactos de la empresa sobre las personas y el medio ambiente.
- Estados Unidos: presenta un panorama distinto. Los requisitos federales de divulgación climática enfrentan una propuesta de derogación, mientras California mantiene el impulso de obligaciones de reporte de emisiones para determinadas empresas que operan en el estado.
Los estándares del Consejo Internacional de Normas de Sostenibilidad (ISSB) buscan ofrecer una base común para la divulgación en distintas jurisdicciones, incluidas Singapur y Reino Unido. Sin embargo, la coexistencia de marcos y calendarios diferentes obliga a las multinacionales a gestionar requisitos que no siempre coinciden.
Para los directivos, esta fragmentación no es un asunto exclusivamente administrativo. La compañía necesita identificar qué disposiciones le aplican, qué información debe publicar y qué controles debe establecer para evitar inconsistencias entre sus reportes y sus prácticas reales.
¿Qué riesgos legales enfrentan los consejos de administración?
El estudio identifica distintas vías por las que las obligaciones legales existentes pueden traducirse en responsabilidad relacionada con la información ESG. En Reino Unido, los directores pueden enfrentar cuestionamientos a partir de sus deberes fiduciarios, las consideraciones medioambientales contempladas en el artículo 172 y sus deberes de diligencia. En Singapur, el análisis señala dos vías principales: las obligaciones fiduciarias y los deberes de diligencia.
En Delaware, Estados Unidos, el marco se apoya principalmente en las obligaciones de supervisión derivadas del deber de lealtad. Para establecer responsabilidad, generalmente debe demostrarse mala fe. Estas diferencias muestran por qué no existe una única fórmula legal para determinar la responsabilidad de los directivos ante errores u omisiones en la divulgación de información.
Uno de los desafíos más importantes está en las emisiones de Alcance 3, que corresponden a las emisiones indirectas de la cadena de valor. Su medición suele depender de estimaciones y datos proporcionados por proveedores u otros terceros, lo que introduce incertidumbre en los resultados publicados.
El documento plantea que los procesos de supervisión razonables deberían ofrecer protección a los directores cuando una estimación resulte posteriormente inexacta. La cuestión no es exigir que cada cifra sea infalible, sino que existan procedimientos adecuados para obtenerla, revisarla y comunicar sus limitaciones. En cambio, los datos sin respaldo, los controles insuficientes o los planes de transición engañosos pueden abrir espacio a cuestionamientos sobre la actuación del consejo.
¿Qué deben hacer los directivos para fortalecer la gobernanza ESG?
El incremento de las expectativas no implica que los consejos deban convertirse en especialistas técnicos de cada indicador ambiental o social. Su responsabilidad consiste en garantizar que la empresa tenga estructuras capaces de identificar riesgos, generar información confiable y responder ante ellos. Para lograrlo, el estudio y sus hallazgos apuntan a varias prioridades:
- Establecer responsabilidades claras: definir qué áreas recopilan, validan y reportan los datos ESG, así como el papel del consejo y de sus comités en la supervisión.
- Fortalecer los controles internos: implementar procedimientos documentados para verificar la información, identificar errores y dar seguimiento a las estimaciones, especialmente en emisiones de Alcance 3.
- Vincular los datos con las decisiones: utilizar los riesgos y objetivos divulgados para orientar la estrategia, las inversiones y la gestión operativa, en lugar de tratarlos como información aislada para cumplir con una obligación.
- Documentar la supervisión: conservar evidencia de las revisiones, decisiones, alertas y medidas adoptadas por el consejo. Esto permite demostrar que los riesgos fueron considerados y atendidos.
- Prepararse para la verificación independiente: fortalecer la trazabilidad de los datos y los mecanismos de control ante una mayor exigencia de aseguramiento de la información.
- Coordinar el cumplimiento internacional: identificar las obligaciones aplicables en cada jurisdicción y evitar contradicciones entre los distintos reportes de una misma organización.
El documento también propone cuatro reformas regulatorias para reducir la incertidumbre: definiciones más claras sobre las responsabilidades de supervisión de los directores, protección para declaraciones prospectivas realizadas de buena fe y estimaciones de Alcance 3, requisitos de aseguramiento proporcionales y reconocimiento mutuo entre regímenes de información equivalentes.
Más transparencia exige una gobernanza capaz de responder
El análisis del ECGI evidencia que los informes de sostenibilidad están adquiriendo una función adicional: además de comunicar el desempeño ambiental y social de una compañía, permiten observar cómo se ejerce la supervisión corporativa. Cada objetivo publicado, riesgo identificado y mecanismo de control declarado puede convertirse en un punto de referencia para evaluar las decisiones futuras del consejo. Por ello, la responsabilidad de los directivos no termina cuando se aprueba un documento; también comprende asegurar que lo que la empresa comunica tenga correspondencia con sus procesos y actuaciones.
Para los consejos de administración, el reto consiste en integrar la sostenibilidad en sus mecanismos habituales de gobierno, con información verificable, responsabilidades definidas y decisiones documentadas. La expansión de los informes de sostenibilidad no significa que los directores deban garantizar cada resultado ESG, pero sí que tendrán que demostrar una supervisión diligente sobre los riesgos que la propia empresa reconoce. En última instancia, la transparencia eleva el estándar de rendición de cuentas: publicar más información exige estar preparado para responder por ella.