
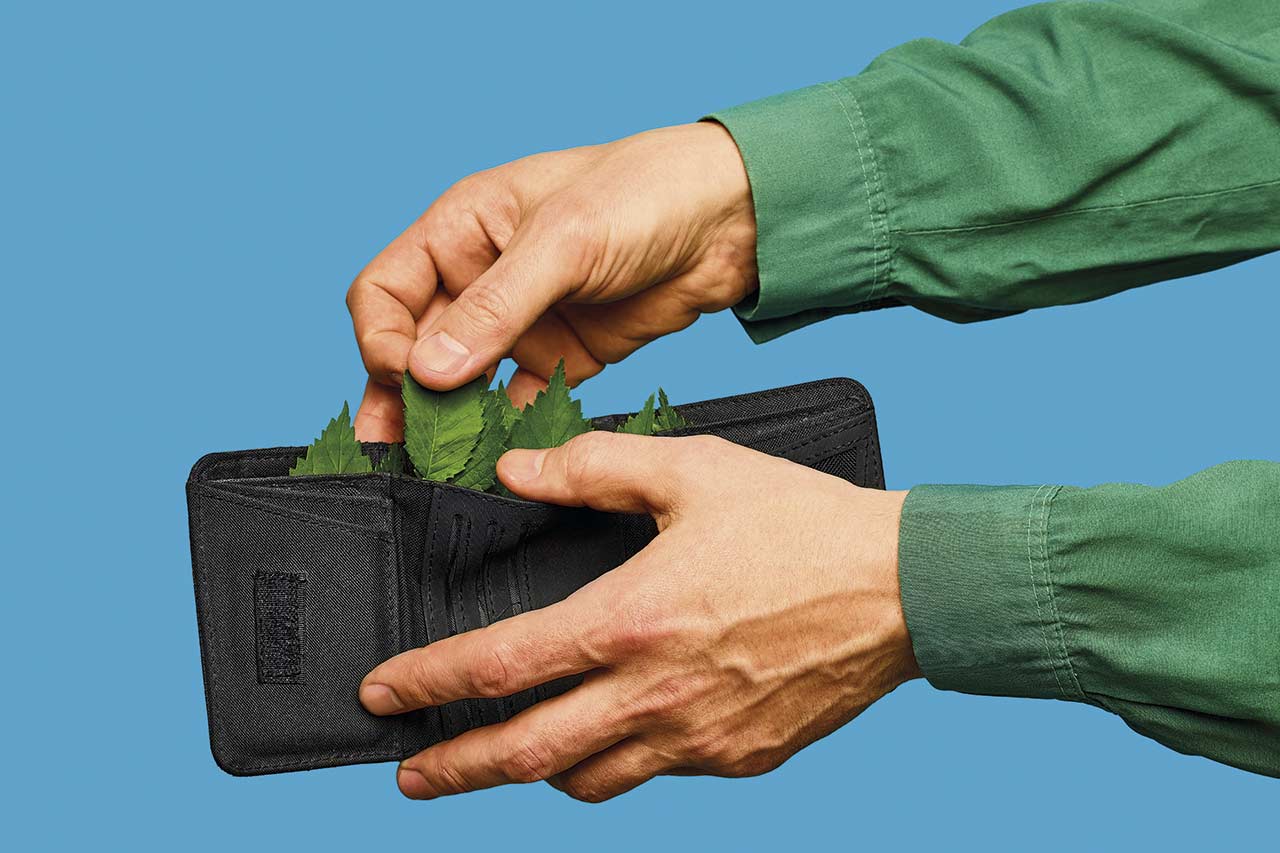
La transición hacia economías bajas en carbono depende también de empresas que, por su tamaño, suelen quedar fuera de las grandes estrategias de financiación climática. Las pequeñas y medianas empresas (pymes) son fundamentales para las economías, pero enfrentan dificultades para acceder a los recursos que necesitan para invertir en eficiencia energética, energías renovables y reducción de emisiones. Un nuevo estudio de Sage y la Cámara de Comercio Internacional (CCI), publicado antes de la COP31, dimensiona el problema: existe una brecha de inversión de 1.1 billones de dólares en tecnología verde, mientras que millones de pequeñas empresas siguen sin encontrar condiciones financieras adecuadas para emprender su transición.
La paradoja es que el interés empresarial sí existe. El 71% de las pymes considera que las acciones ambientales pueden ayudar a reducir sus costos y las solicitudes para acceder a financiación verde aumentaron más del 65% desde 2023. Sin embargo, la proporción de empresas que consigue estos recursos no ha cambiado. El problema, por tanto, no es únicamente cuánto dinero existe para financiar la sostenibilidad de las pymes, sino por qué ese capital no está llegando a quienes lo necesitan.
¿Por qué las pymes no acceden al financiamiento verde?
La financiación climática mundial superó los 2 billones de dólares en 2024. No obstante, el crecimiento de estos recursos no se ha traducido en mejores oportunidades para las empresas de menor tamaño, que enfrentan barreras tanto para solicitar créditos como para demostrar que sus proyectos son financiables.
El estudio de Sage y la CCI encontró que el 80% de las pymes que exploraron opciones de financiación verde decidió no presentar una solicitud. Entre las razones destacan los procesos complicados y las solicitudes duplicadas de información ESG.
A esto se suma un problema estructural: los bancos tienen dificultades para justificar los costos administrativos y técnicos de evaluar préstamos de menor cuantía. En otras palabras, financiar proyectos sostenibles de grandes empresas puede resultar más atractivo para las instituciones financieras que atender a miles de negocios pequeños, cuyos créditos requieren procesos de evaluación similares, pero generan menores ingresos por operación.
La brecha también está relacionada con las capacidades internas de las pymes. A diferencia de las grandes corporaciones, muchas no cuentan con equipos especializados en sostenibilidad, sistemas para medir emisiones o personal financiero capaz de estructurar proyectos de inversión verde.
Así, se genera un círculo difícil de romper: las empresas necesitan recursos para mejorar su desempeño ambiental, pero carecen de las herramientas técnicas y financieras para demostrar su capacidad de aprovecharlos; mientras tanto, las instituciones financieras encuentran poco rentable atender operaciones pequeñas y complejas.
Sostenibilidad de las pymes: una prioridad empresarial que pierde terreno
Las dificultades de financiación contrastan con la creciente relevancia que la sostenibilidad ha adquirido para los pequeños negocios. De acuerdo con un análisis de FuturePlus, las pymes mejoraron su desempeño en esta materia un 20% durante los últimos cinco años, aunque todavía enfrentan dificultades para medir sus impactos, invertir en soluciones ambientales y reducir emisiones de Alcance 3.
Otros datos muestran que existe disposición para avanzar. El Small Business Institute (SBI) encontró que el 65% de las pymes planea intensificar sus esfuerzos de sostenibilidad durante el próximo año, mientras que el 45% ya había incrementado sus iniciativas en los 12 meses anteriores. Además, más de un tercio considera que los factores ambientales tienen un impacto financiero cada vez mayor en sus operaciones.
Sin embargo, esa intención no siempre se convierte en inversión. El informe Business Growth Tracker de NatWest, publicado en enero, encontró que apenas el 30% de las pymes consideraba la sostenibilidad una prioridad para 2026.
Esta aparente contradicción responde, en buena medida, a las presiones económicas que enfrentan estos negocios. El estudio de BID Better Bankside identificó el aumento de los costos como el principal obstáculo para adoptar prácticas más sostenibles. Algunas pequeñas empresas incluso reportaron que sus gastos de calefacción se habían duplicado con creces.
Cuando los márgenes son reducidos y las prioridades inmediatas son mantener la operación, pagar salarios y cubrir los gastos energéticos, invertir en tecnologías limpias puede convertirse en una decisión difícil, incluso si promete ahorros futuros.
También influyen la incertidumbre regulatoria, la dificultad para justificar la rentabilidad de las inversiones y la percepción de que los consumidores no están dispuestos a pagar más por productos sostenibles. Para muchas pymes, la sostenibilidad compite así con necesidades financieras inmediatas y deja de percibirse como una inversión estratégica.
¿Por qué financiar a las pymes es indispensable para cumplir las metas climáticas?
Excluir a las pequeñas empresas de la financiación verde no es únicamente un problema de inclusión financiera: también representa una oportunidad climática desaprovechada.
En la Unión Europea, las pymes generan más del 63% de las emisiones empresariales. En Reino Unido, sus 5.7 millones de pequeños y medianos negocios concentran el 37% de las emisiones nacionales, aunque una parte importante procede de una minoría de empresas pertenecientes a sectores altamente contaminantes.
Estas cifras muestran que las estrategias climáticas no pueden concentrarse exclusivamente en las grandes corporaciones. Aunque algunas empresas pequeñas tengan una huella individual reducida, su contribución agregada es significativa y su transformación puede generar avances importantes en las cadenas de suministro.
Además, las exigencias ambientales de grandes clientes, inversionistas y mercados están trasladando responsabilidades a sus proveedores. Las pymes que no puedan medir sus emisiones, mejorar su eficiencia o demostrar prácticas sostenibles podrían enfrentar dificultades para conservar contratos y acceder a nuevas oportunidades comerciales.
Por ello, facilitar la sostenibilidad de las pymes también significa fortalecer su competitividad y resiliencia. El acceso a tecnologías eficientes puede reducir gastos operativos, mientras que mejorar su desempeño ESG puede ayudarles a mantener relaciones comerciales y adaptarse a nuevas exigencias del mercado.
¿Qué necesita cambiar para cerrar la brecha de financiación verde?
El estudio de Sage y la CCI propone establecer un estándar único y simplificado para reportar información sobre consumo energético, emisiones y otros factores ESG, que sea aceptado por las instituciones bancarias.
La propuesta responde a uno de los principales obstáculos identificados: la duplicación de requisitos y la complejidad de los procesos. Sin embargo, simplificar los reportes es solo una parte de la solución.
También se necesitan mecanismos financieros adaptados a la escala y capacidad de las pymes, entre ellos:
- Créditos verdes simplificados: con requisitos proporcionales al tamaño de las empresas y al monto solicitado.
- Asistencia técnica: para ayudar a identificar oportunidades de ahorro, calcular emisiones y estructurar proyectos financiables.
- Garantías y financiación pública: que reduzcan el riesgo para los bancos y hagan atractivos los préstamos de menor cuantía.
- Criterios ESG estandarizados: que eviten solicitudes duplicadas y permitan evaluar a las empresas con información comparable.
- Incentivos de largo plazo: que ayuden a financiar inversiones cuyos beneficios económicos y ambientales no son inmediatos.
El desafío para los bancos y los gobiernos es dejar de tratar a las pymes como versiones pequeñas de las grandes corporaciones. Sus capacidades administrativas, necesidades de capital y posibilidades de inversión son distintas, por lo que requieren instrumentos diseñados para su realidad.
La transición verde también depende de las pequeñas empresas
La brecha de 1.1 billones de dólares evidencia que disponer de financiación climática no garantiza que esta llegue a todos los actores que deben participar en la transición. Las pymes tienen incentivos para mejorar su desempeño ambiental, reconocen los beneficios potenciales de la eficiencia energética y, en muchos casos, ya están incrementando sus esfuerzos. Sin embargo, los costos, la falta de capacidades técnicas y las condiciones de acceso al crédito siguen limitando sus posibilidades.
El problema tampoco puede atribuirse exclusivamente a la falta de interés empresarial. Cuando ocho de cada diez pymes que exploran financiación verde desisten de solicitarla, es necesario cuestionar si los mecanismos financieros están diseñados para responder a sus necesidades o si, por el contrario, terminan excluyéndolas.
Cerrar esta brecha exige que bancos, gobiernos e instituciones de desarrollo reconozcan que la sostenibilidad de las pymes no puede depender únicamente de su capacidad para autofinanciarse o cumplir requisitos diseñados para grandes compañías. Si una parte sustancial de las emisiones empresariales proviene de estos negocios, dejarlos fuera de la financiación climática significa limitar el alcance de la transición.
La pregunta ya no es solamente cuánto capital se necesita para financiar la sostenibilidad de las pymes, sino qué debe cambiar en el sistema financiero para que esas empresas realmente puedan acceder a él.