
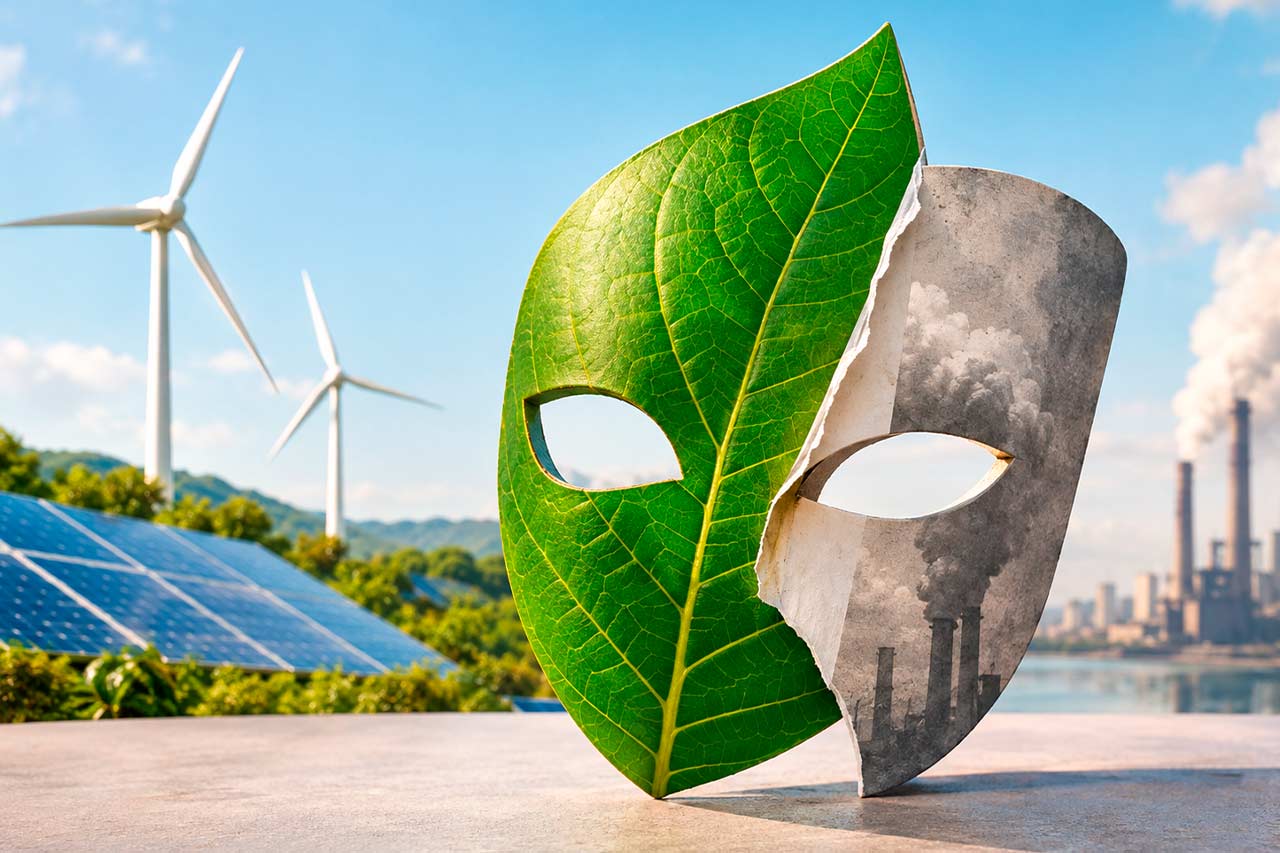
La transición hacia una economía baja en carbono está atrayendo inversiones, transformando industrias y redefiniendo las prioridades de sostenibilidad empresarial. Sin embargo, el crecimiento de los sectores que hacen posible este cambio también está acompañado de un riesgo: el greenwashing o lavado de imagen verde. Las empresas que prometen contribuir a la descarbonización no están exentas de prácticas que pueden exagerar sus beneficios ambientales, ocultar impactos o presentar sus avances de manera engañosa.
El quinto informe anual de RepRisk sobre greenwashing reveló que el número de empresas vinculadas a riesgos de ecoblanqueo aumentó por segundo año consecutivo, con un incremento interanual del 28%. El hallazgo pone sobre la mesa una contradicción relevante para los líderes ESG: mientras crece la inversión en actividades asociadas con la transición climática, también aumenta la necesidad de comprobar que sus beneficios ambientales sean reales y verificables.
¿Por qué aumenta el greenwashing durante la transición baja en carbono?
El riesgo de lavado de imagen verde ya no se concentra exclusivamente en las industrias tradicionalmente asociadas con altas emisiones. Según RepRisk, los sectores que están en proceso de transición hacia una economía baja en carbono presentan una exposición creciente a este problema.
Entre 2022 y 2026, la proporción de empresas vinculadas a riesgos de ecoblanqueo en los sectores de energía, metales, minería y servicios informáticos pasó del 18% al 29%. En contraste, los casos vinculados con empresas de petróleo y gas disminuyeron del 17% al 12%.
Estas cifras muestran un desplazamiento del foco de atención. A medida que el capital y el interés de los inversionistas se dirigen hacia actividades que prometen facilitar la descarbonización, también aumenta el escrutinio sobre las empresas que suministran energía, materias primas e infraestructura tecnológica para hacerla posible.
El problema es que participar en la transición baja en carbono no garantiza, por sí mismo, un desempeño ambiental positivo. Una empresa puede ofrecer productos o servicios necesarios para reducir emisiones y, al mismo tiempo, mantener prácticas perjudiciales para el ambiente o comunicar beneficios que no corresponden con sus resultados.
Para los tomadores de decisiones corporativos, esto significa que las credenciales de sostenibilidad deben sustentarse en evidencias sobre las operaciones, la cadena de valor y los impactos de cada actividad, no únicamente en la pertenencia a un sector considerado estratégico para la transición.
¿Qué revelan los datos sobre el crecimiento del ecoblanqueo?
El informe de RepRisk permite dimensionar la evolución del problema y sus implicaciones para las empresas y los inversionistas.
- 28% de aumento interanual: las empresas vinculadas a riesgos de greenwashing crecieron por segundo año consecutivo.
- 112% de incremento en cinco años: los incidentes de riesgo de ecoblanqueo aumentaron más del doble en ese periodo.
- 29% frente a 18%: proporción de empresas vinculadas a riesgos de ecoblanqueo en energía, metales, minería y servicios informáticos entre 2022 y 2026.
- 62% de los consumidores: dos tercios de los consumidores encuestados por el Instituto de Investigación Capgemini consideran que las empresas practican ecoblanqueo, frente a aproximadamente un tercio en 2023.
En conjunto, estos datos reflejan una brecha entre las expectativas de sostenibilidad y la confianza en las declaraciones corporativas. Aunque el avance de tecnologías y actividades bajas en carbono abre oportunidades de negocio, las empresas deben demostrar que sus compromisos se traducen en resultados ambientales medibles.
La percepción de los consumidores añade otra dimensión al riesgo: cuando las afirmaciones ecológicas pierden credibilidad, también puede debilitarse la confianza en las iniciativas legítimas de sostenibilidad. Para las compañías, esto convierte la transparencia en un elemento estratégico para proteger su reputación y sostener sus relaciones con clientes, inversionistas y otros grupos de interés.
Finanzas sostenibles: ¿por qué aumenta la exposición al greenwashing?
El sector financiero representó una quinta parte de los vínculos corporativos con el lavado de imagen verde en 2026, de acuerdo con RepRisk. Dentro de este ámbito, los servicios financieros registraron un aumento interanual del 40% en su exposición, mientras que los bancos reportaron un incremento del 23%.
El riesgo no se limita a las declaraciones ambientales de las propias instituciones. También puede surgir de los proyectos que financian, las empresas en las que invierten y las actividades que respaldan mediante la asignación de capital.
Esta dimensión es especialmente importante porque la transición baja en carbono depende de que los recursos financieros lleguen a iniciativas capaces de producir beneficios ambientales reales. Si una institución canaliza inversiones hacia actividades cuyos impactos se presentan de forma engañosa, puede contribuir a perpetuar prácticas perjudiciales mientras comunica una estrategia de sostenibilidad.
Philipp Aeby, director ejecutivo de RepRisk, lo resumió así: “La transición depende de una asignación de capital informada”.
La afirmación apunta a una responsabilidad que comparten bancos, gestores de activos y propietarios de activos: identificar riesgos ambientales emergentes antes de que se traduzcan en pérdidas financieras, controversias reputacionales o inversiones incompatibles con los objetivos declarados.
Para ello, RepRisk destaca la importancia de contar con datos de alta calidad, relevantes, precisos y auditables. Estas características permiten evaluar con mayor rigor las actividades financiadas y distinguir entre iniciativas con resultados verificables y aquellas cuya contribución ambiental no está suficientemente demostrada.
El riesgo ESG ya no se limita al cambio climático
Otro hallazgo del informe modifica la manera en que las empresas deberían abordar sus riesgos ambientales. Por primera vez en cinco años, los vínculos entre ecoblanqueo, ecosistemas y biodiversidad superaron a los relacionados con el clima como principal problema ambiental identificado por RepRisk.
En 2026, los vínculos entre el greenwashing y los ecosistemas y la biodiversidad casi se duplicaron, mientras que los relacionados con el clima permanecieron estables.
Este cambio sugiere que una estrategia centrada exclusivamente en la reducción de emisiones puede dejar fuera impactos ambientales relevantes. La descarbonización es una prioridad, pero no constituye una medida integral del desempeño ambiental de una empresa.
Por ejemplo, una iniciativa que contribuya a reducir emisiones no necesariamente garantiza una gestión adecuada de los recursos naturales, la protección de la biodiversidad o la prevención de daños a los ecosistemas. Por eso, las evaluaciones ESG necesitan considerar los impactos de las actividades empresariales de forma más amplia.
Para los líderes de sostenibilidad, la oportunidad consiste en conectar los objetivos climáticos con la gestión de otros riesgos ambientales. Esto implica revisar las cadenas de suministro, los proyectos de inversión y los indicadores de desempeño para identificar posibles contradicciones entre las metas de descarbonización y los efectos de las operaciones sobre la naturaleza.
¿Cómo pueden las empresas evitar el greenwashing en la transición baja en carbono?
El crecimiento de los riesgos de ecoblanqueo plantea un reto de gestión: pasar de comunicar ambiciones ambientales a demostrar resultados. Para lograrlo, las organizaciones necesitan fortalecer sus procesos de medición, supervisión y rendición de cuentas.
Estas son algunas áreas prioritarias para los líderes ESG:
- Respaldar las afirmaciones ambientales con evidencia verificable. Las declaraciones sobre reducción de emisiones, eficiencia energética o beneficios ambientales deben sustentarse en datos precisos, comparables y susceptibles de auditoría. La comunicación no debe presentar objetivos futuros como si fueran resultados alcanzados.
- Evaluar los impactos más allá del carbono. Las empresas necesitan identificar cómo sus operaciones y cadenas de suministro afectan a los ecosistemas, la biodiversidad y otros recursos naturales. Una estrategia climática sólida no sustituye una evaluación ambiental integral.
- Revisar la cadena de valor. Los riesgos pueden originarse fuera de las operaciones directas, especialmente en sectores que dependen de materias primas, infraestructura tecnológica y proveedores especializados. La debida diligencia debe considerar estos vínculos.
- Fortalecer la gobernanza de las declaraciones ESG. Los equipos de sostenibilidad, finanzas, comunicación, cumplimiento y gestión de riesgos deben trabajar con criterios comunes para validar las afirmaciones públicas y evitar discrepancias entre los compromisos y las prácticas empresariales.
- Mejorar la evaluación de inversiones. Las instituciones financieras y los inversionistas necesitan información suficiente para determinar si los proyectos financiados contribuyen realmente a los objetivos ambientales que declaran. Esto exige analizar riesgos, impactos y resultados, no solo las promesas de las empresas receptoras de capital.
- Comunicar avances y limitaciones con transparencia. Reconocer los resultados pendientes, las dificultades y las áreas de mejora ayuda a construir credibilidad. La transparencia no exige que una organización presente un desempeño perfecto, sino que explique con claridad qué ha logrado y qué necesita corregir.
Estas medidas también pueden contribuir a una mejor toma de decisiones. Al incorporar información ambiental confiable en la estrategia corporativa, las empresas pueden detectar riesgos con anticipación, orientar sus inversiones y evitar que sus compromisos de sostenibilidad entren en conflicto con sus prácticas operativas.
Calificaciones ESG y calidad de los datos: una brecha que deben atender los inversionistas
La disponibilidad de información no resuelve por sí sola el problema. También importa la calidad de los datos utilizados para evaluar el desempeño empresarial.
Una investigación independiente de ERM encontró que los inversionistas siguen considerando las calificaciones ESG un factor valioso para decidir dónde invertir: más del 50% de los encuestados señaló que la información de estas evaluaciones es relevante para el rendimiento de sus inversiones.
Sin embargo, el estudio también reportó una disminución significativa de la calidad en 12 de los 13 proveedores de calificaciones evaluados, en comparación con 2023.
Este resultado introduce una dificultad adicional para la transición baja en carbono: las decisiones de inversión dependen de información que debe ser suficientemente confiable para comparar empresas, identificar riesgos y evaluar la credibilidad de sus compromisos.
Para los inversionistas, las calificaciones ESG pueden funcionar como una herramienta de referencia, pero no deberían sustituir el análisis de los datos subyacentes, las metodologías utilizadas y los impactos reales de cada organización. Para las empresas, esto refuerza la importancia de mantener información consistente, trazable y verificable, capaz de resistir el escrutinio de distintos evaluadores.
La transición baja en carbono necesita credibilidad, no solo inversión
El aumento del greenwashing demuestra que el crecimiento de las inversiones sostenibles no elimina automáticamente los riesgos ambientales. A medida que nuevos sectores adquieren relevancia para la descarbonización, también aumenta la necesidad de examinar sus prácticas, sus cadenas de valor y la evidencia que respalda sus declaraciones.
Para los líderes ESG, el desafío no consiste únicamente en fijar metas climáticas ambiciosas, sino en garantizar que los recursos, las operaciones y la comunicación corporativa sean coherentes con ellas. Esto exige integrar la gestión del riesgo ambiental en las decisiones de negocio y reconocer que la reducción de emisiones es solo una parte del desempeño que debe evaluarse.
La transición baja en carbono puede abrir oportunidades para la innovación, la inversión y la creación de valor a largo plazo. Sin embargo, su credibilidad depende de que las empresas demuestren su contribución con datos confiables y resultados comprobables. Sin esa disciplina, el capital destinado a transformar la economía corre el riesgo de respaldar promesas que no se corresponden con los impactos reales.
En última instancia, una transición creíble no se mide solo por cuánto capital atrae o cuántas empresas anuncian compromisos ambientales, sino por la capacidad de demostrar qué cambia, cuánto cambia y qué impactos persisten. Para las organizaciones que buscan consolidar su liderazgo ESG, esa diferencia separa una estrategia de sostenibilidad verificable de una narrativa que puede terminar convertida en greenwashing.