10 líderes en sostenibilidad en alimentos y bebidas: ¿quiénes son y a qué empresas pertenecen?

0

Las empresas de alimentos y bebidas tienen una responsabilidad creciente frente a algunos de los principales desafíos ambientales y sociales de los sistemas alimentarios. Cambio climático, uso de recursos, agricultura, agua, empaques y abastecimiento responsable forman parte de una agenda que exige pasar de los compromisos generales a transformaciones concretas en la operación. En ese proceso, los líderes en sostenibilidad en alimentos y bebidas tienen una función estratégica: integrar estas prioridades en las decisiones empresariales, las cadenas de suministro y los modelos de producción.

Por eso, te presentamos, a continuación, un listado que reconoce a algunos de los líderes en materia más relevantes, de acuerdo con estimaciones de Sustainability Magazine. La selección considera sus funciones, experiencia e influencia en el avance de la sostenibilidad corporativa dentro del sector. No obstante, más allá del cargo que ocupan, sus trayectorias permiten observar cómo la sostenibilidad se está vinculando con áreas como compras, agricultura, innovación, manufactura, logística, recursos naturales e impacto social. 

10 líderes en sostenibilidad dentro de la industria de alimentos y bebidas

1. Jim Andrew — PepsiCo

Jim Andrew es el Director de Sostenibilidad de PepsiCo, una de las mayores compañías de alimentos y bebidas a nivel mundial. Cuenta con más de 35 años de experiencia en estrategia empresarial e innovación y, antes de incorporarse a la compañía, ocupó posiciones de liderazgo en Boston Consulting Group, Royal Philips y Sears. En PepsiCo lleva 10 años y actualmente dirige las iniciativas de sostenibilidad de la organización. Su posición refleja cómo la agenda ESG puede integrarse directamente con la estrategia y la transformación de un negocio de gran escala.

Uno de los principales ejes de su trabajo es pep+, el enfoque de PepsiCo que integra la sostenibilidad y el progreso social en el proceso central de toma de decisiones de la compañía. Los resultados reportados por la empresa muestran algunos de los avances asociados con esta estrategia: una reducción de 24% en las emisiones de Alcance 1 y 2 respecto a la línea base de 2022, así como disminuciones de 12% en emisiones de Alcance 3 relacionadas con actividades energéticas e industriales y de 18% en las vinculadas con bosques, tierra y agricultura. Además, 96% de la electricidad utilizada en sus operaciones propias a nivel mundial procedió de fuentes renovables, equivalente a aproximadamente 4,300 GWh.

2. Alastair Child — Mars

Alastair Child ocupa el cargo de Director de Sostenibilidad de Mars, donde lidera la estrategia de sostenibilidad de la compañía tanto en sus operaciones globales como en su cadena de valor. Su trayectoria dentro de la empresa supera las dos décadas y comprende responsabilidades relacionadas con liderazgo comercial, abastecimiento sostenible, sostenibilidad del cacao, programas globales y alianzas estratégicas. Antes de asumir su posición actual en 2025, fue Director de Sostenibilidad de Mars Wrigley, desde donde trabajó para integrar la sostenibilidad en distintas áreas del negocio y sus cadenas de suministro.

Su experiencia resulta especialmente vinculada con los desafíos ambientales y sociales asociados con la producción de alimentos. Entre los temas que ha abordado se encuentran la reducción de emisiones de gases de efecto invernadero, el abastecimiento libre de deforestación, la mejora de los medios de vida de agricultores y el desarrollo de soluciones de embalaje circular. Además, al inicio de su carrera trabajó directamente con comunidades y organizaciones de desarrollo en regiones productoras de cacao de África Occidental, y posteriormente participó en iniciativas de conservación, educación y desarrollo comunitario. Su trayectoria combina así sostenibilidad, abastecimiento y transformación empresarial.

3. Ewan Andrew — Diageo

Ewan Andrew es Presidente de Suministro y Adquisiciones Globales y Director de Sostenibilidad de Diageo. Lleva más de dos décadas en la compañía: se incorporó en 2002 como gerente de categoría de cajas de cartón y embalaje para regalos y, desde entonces, ha ocupado distintas posiciones relacionadas con operaciones, suministro y fabricación. Entre sus responsabilidades anteriores se encuentran las de Gerente de Operaciones, Director de Suministros y Vicepresidente Senior de Fabricación. Esta trayectoria le ha permitido vincular directamente la sostenibilidad con las áreas que hacen posible la producción y distribución de las marcas.

En su posición actual supervisa las operaciones globales de Diageo, así como los equipos técnicos, de ingeniería, cadena de suministro y compras. También lidera el plan “Espíritu de Progreso”, cuyo objetivo es contribuir a un mundo más inclusivo y sostenible y que contempla prioridades como el consumo responsable de alcohol y la sostenibilidad ambiental. La escala de su responsabilidad es considerable: Andrew describe una operación que crea, innova, planifica, obtiene, fabrica y distribuye una cartera de marcas premium y de lujo en más de 180 países.

4. Ingrid de Ryck — AB InBev

Ingrid de Ryck es Directora de Sostenibilidad de AB InBev y cuenta con 25 años de experiencia dentro de la compañía. Su trayectoria incluye posiciones relacionadas con sostenibilidad, compras, logística y liderazgo de la cadena de suministro, áreas particularmente relevantes para una empresa de bebidas que depende de una amplia red de proveedores y de recursos naturales. Su recorrido muestra una característica común entre los líderes en sostenibilidad en alimentos y bebidas: la experiencia ambiental no se desarrolla necesariamente de manera aislada, sino en conexión con las funciones operativas del negocio.

Actualmente, su trabajo está centrado en construir cadenas de suministro resilientes, apoyar a las comunidades y proteger los recursos naturales de los que depende la compañía. Antes de llegar a su posición actual ocupó puestos de alta responsabilidad en compras y sostenibilidad tanto en Europa como en Norteamérica. También cuenta con experiencia en adquisición de envases y planificación de la producción, además de una trayectoria enfocada en el desarrollo de equipos y capacidades.

5. Antonia Wanner — Nestlé

Antonia Wanner es Directora de Sostenibilidad de Nestlé, donde lidera la estrategia de sostenibilidad del grupo y trabaja para impulsar sistemas alimentarios regenerativos. Es doctora en Derecho y acumula más de 20 años de experiencia en el sector de bienes de consumo, con responsabilidades en áreas como compras, ventas y sostenibilidad en mercados globales. Dentro de Nestlé, anteriormente fue Directora del Grupo de ESG, Estrategia y Despliegue de Sostenibilidad y también ocupó el cargo de Directora de Compras.

Su trayectoria permite observar cómo la sostenibilidad puede conectarse con una función tradicionalmente estratégica para las compañías de alimentos: el abastecimiento. Además de sus responsabilidades en Nestlé, forma parte del Consejo de Administración de Correos de Suiza, donde preside el Comité de Sostenibilidad y Personal. Su experiencia combina así sostenibilidad, estrategia, compras y gestión empresarial, mientras que su trabajo actual pone especial atención en la transformación hacia sistemas alimentarios regenerativos.

6. Pilar Cruz — Cargill

Pilar Cruz ocupa el puesto de Vicepresidenta Ejecutiva, Directora de Sostenibilidad y Jefa de Impacto Global de Cargill. Cuenta con más de 24 años de experiencia en la compañía y ha construido una trayectoria vinculada con los sectores de agricultura, alimentación y nutrición, además de haber dirigido negocios de gran escala. Su experiencia internacional incluye posiciones en Norteamérica, Latinoamérica, Europa y Asia, lo que le ha permitido conocer diferentes mercados y realidades de la cadena alimentaria.

Antes de asumir su actual responsabilidad, Cruz ocupó posiciones como Presidenta del Grupo de Nutrición Acuícola y Nutrición y Salud Animal de Cargill, así como cargos relacionados con proteínas y estrategia. Actualmente, su función abarca la sostenibilidad y el impacto de toda la organización. Su perfil muestra cómo los líderes en sostenibilidad en alimentos y bebidas pueden llegar a estas posiciones desde áreas directamente relacionadas con el negocio y no únicamente desde departamentos ambientales o de responsabilidad social.

7. Nathalie Alquier — Danone

Nathalie Alquier es Directora de Sostenibilidad de Danone y Presidenta de la Asociación del Ecosistema de Danone. Su trayectoria dentro de la compañía comenzó en 1998 y suma experiencia en marketing internacional, gestión empresarial, calidad y sostenibilidad. También ha ocupado posiciones de alta dirección, entre ellas la Presidencia y Dirección Ejecutiva de Centrale Danone en Marruecos y la Dirección General de Danone Ucrania.

Su perfil combina conocimiento operativo, experiencia comercial y liderazgo en diferentes mercados con una agenda centrada en sostenibilidad, innovación y transformación empresarial. Esa combinación resulta especialmente relevante en una industria en la que las decisiones sobre productos, abastecimiento, calidad y operaciones están estrechamente vinculadas con los impactos ambientales y sociales. En ese sentido, su trayectoria ejemplifica otra característica de los líderes en sostenibilidad en alimentos y bebidas: la integración de la sostenibilidad con las distintas funciones que hacen funcionar al negocio.

8. Bea Pérez — The Coca-Cola Company

Bea Pérez ocupa el cargo de Vicepresidenta Ejecutiva y Directora Global de Comunicación, Sostenibilidad y Alianzas Estratégicas de The Coca-Cola Company. Forma parte de la compañía desde 1994 y en 2011 fue nombrada su primera Directora de Sostenibilidad. Con 32 años dentro de la empresa, su trayectoria refleja la evolución de la sostenibilidad desde una función especializada hacia una responsabilidad vinculada también con la comunicación y las alianzas estratégicas.

Uno de los ejemplos señalados en su trayectoria es la Iniciativa de Gestión Sostenible del Agua en África, lanzada en 2024. La iniciativa contempla una inversión cercana a 25 millones de dólares para atender desafíos relacionados con el agua en comunidades locales de 20 países africanos hacia 2030. El caso resulta significativo para entender el alcance que pueden tener los líderes en sostenibilidad en alimentos y bebidas cuando los recursos naturales utilizados por una compañía se convierten en una prioridad estratégica y de relacionamiento con las comunidades.

9. Suheily Natal Davis — McDonald’s

Suheily Natal Davis es Directora de Sostenibilidad, Impacto Social e Inclusión de McDonald’s. Su carrera en la compañía comenzó hace 12 años como Asesora Jurídica Senior de Asuntos Laborales y de Empleo a nivel global. Posteriormente se convirtió en Vicepresidenta de Inclusión Global y, a partir de mayo de 2026, asumió el liderazgo de los esfuerzos de sostenibilidad de la compañía como parte de sus objetivos ESG más amplios.

Su trayectoria resulta particularmente interesante porque conecta tres dimensiones que con frecuencia se gestionan por separado: sostenibilidad, impacto social e inclusión. En una organización de la escala de McDonald’s, estas áreas están relacionadas con las condiciones de la fuerza laboral, las expectativas de las comunidades y los objetivos ambientales de la compañía. Por ello, Davis representa un perfil diferente dentro de los líderes en sostenibilidad en alimentos y bebidas: el de una ejecutiva cuya experiencia inicial estuvo vinculada con asuntos legales y laborales antes de llegar a encabezar una agenda ESG.

10. Marika McCauley Sine — Starbucks

Marika McCauley Sine ocupa la Dirección Global de Sostenibilidad de Starbucks y cuenta con más de 20 años de experiencia profesional en sostenibilidad. Antes de llegar a Starbucks, desarrolló funciones relacionadas con sostenibilidad y derechos humanos en Mars y Coca-Cola, lo que le ha permitido acumular experiencia en diferentes compañías y modelos de negocio dentro de la industria de alimentos y bebidas. Lleva dos años en Starbucks.

Desde su posición actual, lidera la estrategia, las alianzas y los programas de sostenibilidad ambiental y social de Starbucks. Su responsabilidad abarca asuntos como clima, embalaje, cadenas de suministro e impacto social. Su recorrido también permite observar que los líderes en sostenibilidad en alimentos y bebidas no necesariamente desarrollan toda su carrera dentro de una sola empresa: la experiencia acumulada en distintas organizaciones puede convertirse en una herramienta para trasladar aprendizajes y prácticas de sostenibilidad entre compañías.
líderes en sostenibilidad en alimentos y bebidas

El nuevo papel de los líderes en sostenibilidad en alimentos y bebidas

Los diez perfiles muestran que la sostenibilidad dentro de la industria de alimentos y bebidas requiere conocimientos que van mucho más allá de la gestión ambiental. Sus trayectorias atraviesan áreas como agricultura, compras, logística, manufactura, estrategia, asuntos laborales, innovación y relaciones con comunidades. Esa diversidad refleja la complejidad de un sector cuyos impactos dependen de cadenas de suministro extensas y del uso de recursos naturales. Por ello, los líderes en sostenibilidad en alimentos y bebidas tienen cada vez más responsabilidad para conectar los objetivos ESG con las decisiones que determinan cómo opera una compañía.

Más que identificar un único perfil profesional, este listado permite reconocer distintas rutas para ejercer este liderazgo. Algunos ejecutivos llegaron desde la sostenibilidad, mientras otros acumularon experiencia en operaciones, abastecimiento, estrategia o asuntos sociales antes de asumir esta responsabilidad. El punto en común es la capacidad de llevar las prioridades ambientales y sociales hacia el núcleo del negocio. Para las empresas de alimentos y bebidas, contar con líderes capaces de hacer esa conexión será relevante para avanzar de los compromisos generales hacia transformaciones concretas en sus cadenas de valor.
¿Cómo fortalece Corporativo Kosmos la salud ambiental en la industria alimentaria?

Hablar de salud ambiental no significa únicamente hablar de contaminación. La Enciclopedia Britannica la define como el área que estudia los impactos de los seres humanos sobre su entorno y los del entorno sobre las personas. Para la Organización Panamericana de la Salud (OPS), un medioambiente saludable es vital para una vida sana y el bienestar. 

Por ello, cada 26 de septiembre se conmemora el Día Mundial de la Salud Ambiental, una fecha que busca visibilizar esta relación. Datos de la Organización Mundial de la Salud (OMS) señalan que contar con entornos más sanos podría prevenir casi una cuarta parte de la carga mundial de enfermedades. 

En la industria de servicios de alimentación, esta conexión se observa en actividades tan cotidianas como utilizar agua, manejar residuos, conservar alimentos, limpiar instalaciones o disponer correctamente de grasas y otros materiales. Para Corporativo Kosmos —empresa líder en servicios de alimentación en México—, integrar estas prácticas a la operación forma parte de su compromiso con el medio ambiente y con la protección de su personal. 

¿Qué prácticas ambientales implementa Corporativo Kosmos en sus operaciones? 

Corporativo Kosmos cuenta con políticas para la protección del medio ambiente y trabaja bajo un Sistema de Gestión Ambiental basado en la ISO 14001. Su objetivo es minimizar el efecto de sus operaciones sobre el entorno natural. 

Entre las acciones que implementa se encuentran: 

  • Uso eficiente del agua y la energía eléctrica. 
  • Reducción del consumo de materiales de empaque y envío, como playo y cartón. 
  • Prevención de posibles fuentes de contaminación. 
  • Separación y disposición adecuada de residuos. 
  • Recolección de cartón, PET y aceite comestible. 
  • Capacitación ambiental para el personal. 

Para Wendy Flores, coordinadora del área de Seguridad, Salud y Medio Ambiente de Corporativo Kosmos, estas acciones parten de un propósito concreto: contribuir a contar con lugares seguros y saludables para los colaboradores: “Lo que el área o el grupo se enfoca principalmente es a tener un lugar seguro y saludable para todos nuestros colaboradores.” 

¿Cómo se relaciona el manejo de residuos con la salud de las personas? 

Dentro de una operación alimentaria, la gestión de residuos no termina cuando estos se colocan en un bote. Un manejo inadecuado puede generar olores y favorecer la proliferación de plagas, además de representar un problema para el agua y el entorno. 

Por ello, la empresa actualmente dirigida por Jack Landsmanas Stern trabaja en la separación de residuos y cuenta con proveedores para su disposición final. La empresa también realiza campañas de recolección de PET, tapitas y medicamentos caducos, mientras que el aceite comestible es recolectado para darle un segundo uso mediante un proveedor especializado. 

Flores explica que estas prácticas también buscan generar conciencia entre los colaboradores para que puedan replicarlas fuera de la organización: “Nosotros lo que hacemos es justamente eso, concientizar desde aquí para que lo apliquen en casa.” 

El caso de los medicamentos es otro ejemplo. La empresa realiza una o dos campañas al año para recolectarlos y enviarlos a una disposición final mediante proveedores autorizados. La finalidad es evitar que estos productos sean arrojados a la basura o al alcantarillado. 

salud ambiental

¿Por qué el manejo responsable del agua es importante en los servicios de alimentación? 

El agua es uno de los recursos más importantes para las operaciones de Corporativo Kosmos, pues forma parte de actividades como el lavado de manos, frutas y verduras y otras labores relacionadas con el servicio de alimentación. 

Su gestión contempla tanto el uso eficiente del recurso como medidas para mantener las condiciones necesarias para su utilización. Entre ellas se encuentran: 

  • Capacitación ambiental al personal. 
  • Tecnologías de riego inteligentes para monitorear y regular el consumo. 
  • Mantenimiento preventivo de las líneas de agua. 
  • Limpieza de cisternas y tuberías. 
  • Estudios mensuales de agua potable realizados por el área de Calidad. 

Estos estudios permiten revisar que el agua cumpla con los límites establecidos por las normas aplicables. Además, de acuerdo con Flores, se realizan mediciones y se aplican aditivos para reducir la presencia de microorganismos: “El agua para nosotros básicamente es una de las materias primas más importantes.” 

Así, su manejo forma parte tanto de la gestión ambiental como de las condiciones necesarias para realizar actividades de higiene dentro de la operación. 

salud ambiental

¿Cómo puede evitarse el desperdicio de alimentos y la generación de residuos? 

El cuidado de los recursos también está presente en la manera en que se almacenan y aprovechan los alimentos. Corporativo Kosmos utiliza el principio de primeras entradas, primeras salidas, con el objetivo de aprovechar primero los productos que ingresaron antes al almacenamiento. 

De acuerdo con Flores, esto permite evitar que los productos se conviertan en merma y, por consecuencia, generen más residuos. Cuando un alimento todavía es funcional para alguien más, también se contempla la posibilidad de realizar donaciones. 

Esta práctica se suma a la separación de residuos y a la disposición final mediante proveedores registrados, quienes pueden encargarse de identificar materiales susceptibles de recibir un segundo uso. 

¿Cómo se relacionan la limpieza y la gestión ambiental con la seguridad laboral? 

La relación entre medio ambiente y salud también puede observarse en las condiciones de las áreas de trabajo. En comedores y centros de distribución, por ejemplo, se manejan grasas y agua, por lo que mantener el orden y la limpieza es una parte importante de la operación. Flores señala que cuando el agua se mezcla con grasa puede generarse una superficie resbalosa que puede ocasionar accidentes, como esguinces o fracturas. 

La empresa también presta atención a las condiciones de las cámaras frías. De acuerdo con la entrevistada, mantener una adecuada recirculación del aire es necesario debido a los cambios de temperatura a los que están expuestos los colaboradores que entran y salen de estos espacios. 

Estas medidas se complementan con las políticas de seguridad e higiene laboral de Corporativo Kosmos, basadas en el estándar ISO 45001 y la norma NMX-SAST-001-IMNC-2008. 

salud ambiental

Salud ambiental en la industria alimentaria: una responsabilidad que también requiere conciencia 

La gestión ambiental dentro de una empresa no depende únicamente de contar con procesos, políticas o certificaciones. Para Flores, la concientización de las personas es un elemento fundamental para que las prácticas puedan llevarse a cabo. 

“Yo le diría a las personas que lo más importante es la concientización, porque yo te puedo dar muchas pláticas, te puedo dar muchos consejos, pero si tú no los quieres implementar tanto en tu casa como en tu trabajo o simplemente en la calle, difícilmente vamos a llegar a tener el ambiente o el medio ambiente que todos necesitamos”. 

Esta perspectiva está presente en las acciones que Corporativo Kosmos desarrolla para el manejo de residuos, el cuidado del agua, el aprovechamiento de alimentos y la prevención de posibles fuentes de contaminación. 

En el marco del Día Mundial de la Salud Ambiental, la experiencia de Corporativo Kosmos muestra cómo la salud ambiental en la industria alimentaria puede abordarse desde la propia operación: gestionar correctamente los recursos, mantener condiciones de higiene y seguridad y promover prácticas responsables entre quienes forman parte de ella. 

Porque cuidar el medio ambiente también implica reconocer que las condiciones del entorno forman parte de la vida y del trabajo de las personas. 

¿Qué esperan los consumidores de las marcas más allá del propósito?

0

Durante años, las marcas han incorporado el propósito a su narrativa para responder a consumidores que esperan algo más que productos y servicios. Sin embargo, una nueva investigación de Sustainable Brands, FINN Partners y Babcock Ranch muestra que la expectativa está avanzando un paso más: los consumidores quieren que las empresas los ayuden de manera práctica a construir una vida que consideren mejor.

El estudio, que retoma una investigación realizada por Sustainable Brands entre 2017 y 2019, revela una transformación importante. Hoy, 90% de los estadounidenses afirma que una buena vida se define más por lo que haces que por lo que posees, mientras que 84% se muestra optimista sobre su capacidad para mejorar su calidad de vida durante los próximos cinco años. Para las empresas, esto cambia la pregunta: ya no se trata únicamente de tener un propósito, sino de demostrar cómo ese propósito mejora la vida cotidiana.

La buena vida ya no se mide solo por lo que se posee

La investigación identifica una evolución en la manera en que los consumidores estadounidenses entienden el bienestar. Hace casi una década, la búsqueda de dinero, estatus y logros personales comenzaba a ceder terreno frente a valores como equilibrio, simplicidad y una mayor integración de los valores personales en las decisiones cotidianas.

Esa tendencia permanece. El 90% considera que la buena vida está más relacionada con lo que hace que con lo que posee.

Para las marcas, esto tiene una consecuencia relevante: el valor de una propuesta ya no depende exclusivamente de sus atributos funcionales o de su capacidad para comunicar un propósito. También importa su capacidad para facilitar comportamientos y decisiones compatibles con las aspiraciones de las personas.

Qué esperan los consumidores

Y la sostenibilidad forma parte de esa aspiración:

  • 85% considera importante tomar medidas para proteger el medio ambiente.
  • 80% confía en las marcas que participan en responsabilidad social corporativa.
  • 88% afirma ser fiel a las marcas que les ayudan activamente a alcanzar la vida que desean.

Es decir, existe una conexión entre sostenibilidad, confianza y lealtad, pero esta relación requiere que las empresas hagan algo más que declarar compromisos.

El consumidor quiere que las marcas sean socios prácticos

Uno de los hallazgos más relevantes para los líderes ESG es que los consumidores no están trasladando toda la responsabilidad a las empresas. El 73% considera que puede influir en las compañías a través de sus compras, mientras que 82% cree que, cuando los consumidores exigen mejores productos y servicios, las empresas innovan para ofrecerlos.

Al mismo tiempo, existe una expectativa clara hacia las compañías: 82% considera que las empresas deberían hacer más para ayudarlos a alcanzar una vida plena.

Ahí aparece una nueva oportunidad para las marcas. El propósito puede establecer una dirección, pero los consumidores están pidiendo herramientas para convertir esa dirección en acciones concretas.

De hecho, 74% quiere que las marcas le ayuden a aprender a tomar buenas decisiones.

Esto puede traducirse en productos diseñados para reducir impactos, información comprensible, servicios que faciliten elecciones responsables, programas de participación o experiencias que hagan más sencillo adoptar determinados comportamientos.

La diferencia es importante: no basta con decirle al consumidor qué debería hacer; la marca debe ayudarlo a hacerlo.

Qué esperan los consumidores

El precio sigue siendo una barrera para la sostenibilidad

Existe, sin embargo, una tensión que las empresas no pueden ignorar.

Aunque la sostenibilidad forma parte de la buena vida que buscan los consumidores, las condiciones económicas pueden limitar su capacidad para actuar de acuerdo con esos valores. 78% afirma que ha pospuesto decisiones relacionadas con un estilo de vida sostenible debido al aumento de los costos.

Para los líderes ESG, este dato plantea una cuestión estratégica: si las alternativas sostenibles requieren sistemáticamente que el consumidor pague más, la responsabilidad de adoptar mejores prácticas queda parcialmente trasladada al individuo.

Por eso, la innovación empresarial adquiere especial relevancia. El reto no consiste únicamente en convencer a las personas de consumir responsablemente, sino en diseñar productos y servicios que reduzcan la necesidad de elegir entre bienestar económico y sostenibilidad.

Desde esta perspectiva, la sostenibilidad puede dejar de comunicarse como sacrificio y comenzar a incorporarse como parte de una mejor experiencia de consumo.

Transparencia: el propósito necesita pruebas

El estudio también muestra una paradoja particularmente relevante para las áreas de comunicación y ESG.

78% de los consumidores busca mayor transparencia sobre las inversiones de impacto ambiental y social de las empresas. Sin embargo, ante una menor comunicación sobre sostenibilidad, casi tres cuartas partes creen que las compañías han reducido sus inversiones en estas iniciativas debido al clima político.

Al mismo tiempo, 67% percibe ese silencio ambiental, pero sigue creyendo que las empresas están realizando trabajo de sostenibilidad aunque no lo comuniquen.

La señal más clara llega con otro dato: 81% pide que las empresas comuniquen más sobre el trabajo que realizan para ayudar a los consumidores a alcanzar una vida plena.

Esto plantea un escenario distinto al de la simple exigencia de “comunicar más”. Para recuperar o fortalecer la confianza, las marcas necesitan comunicar de manera que exista una relación verificable entre lo que dicen, lo que hacen y el impacto que generan.

La recomendación planteada por la investigación es directa: abandonar el secretismo y apostar por verdad, transparencia, evidencia y visibilidad.

¿Cómo pueden las marcas pasar del propósito a la acción?

La investigación plantea cuatro líneas de actuación que pueden resultar particularmente útiles para las empresas:

1. Sustituir el secretismo por evidencia

Los consumidores no esperan empresas perfectas, pero sí sinceridad y pruebas.

Esto implica explicar avances, desafíos e incluso aspectos que todavía no están resueltos. El Perfilador de Innovación Sostenible de Kenvue es presentado en la investigación como un ejemplo de cómo hacer más comprensible la ciencia detrás de la sostenibilidad de los productos.

Para ESG, la lección es clara: la transparencia no debería limitarse a publicar indicadores en un reporte. También implica traducirlos para que puedan ser entendidos por consumidores y otros grupos de interés.

2. Conectar el impacto con la vida cotidiana

Una iniciativa puede ser relevante desde la perspectiva corporativa y, aun así, resultar abstracta para el consumidor.

Por ello, las marcas necesitan responder preguntas concretas: ¿qué cambia esto en la vida de una persona?, ¿qué problema resuelve?, ¿cómo puede participar?

La investigación menciona el trabajo de HelloFresh frente al hambre infantil como ejemplo de una comunicación que conecta un desafío social con una situación concreta para las familias.

La clave está en pasar del lenguaje corporativo de impacto a explicaciones que permitan comprender por qué una iniciativa importa.

3. Convertir a los empleados en parte de la experiencia de marca

Los consumidores no son los únicos que deben experimentar el propósito de una empresa.

El estudio propone comenzar la construcción de marca desde los empleados, al considerar que pueden convertirse en embajadores cuando tienen la posibilidad de vivir esos valores a través de su trabajo.

Para las empresas, esto conecta ESG con temas tradicionalmente asociados con recursos humanos: atracción, retención, cultura organizacional y compromiso.

La coherencia también importa. Cuando los colaboradores pueden experimentar internamente aquello que la empresa pide a sus clientes, la distancia entre lo que la marca dice y lo que realmente hace puede reducirse.

Qué esperan los consumidores

4. Pasar de la defensa del propósito a la participación

El último cambio es quizá el más significativo: dejar de pedir al consumidor que simplemente comparta las creencias de la marca y ofrecerle formas concretas de participar.

Babcock Ranch es presentado como ejemplo de este enfoque al integrar opciones sostenibles en la propia comunidad, de manera que las decisiones responsables formen parte de la vida cotidiana y no dependan exclusivamente de sacrificios individuales.

Para las marcas, esto significa diseñar experiencias en las que el consumidor pueda convertirse en participante, no solamente en receptor de un mensaje.

El siguiente reto para las empresas: hacer que la buena elección sea más sencilla

Los resultados de la investigación muestran que existe una oportunidad para replantear la relación entre propósito, ESG e innovación.

Los consumidores estadounidenses dicen valorar la sostenibilidad, quieren influir mediante sus compras y muestran disposición a ser leales a las marcas que los ayudan a alcanzar una vida que consideran mejor. Pero también enfrentan barreras económicas y demandan información más clara sobre lo que hacen las empresas.

Por ello, el desafío para las marcas no parece estar únicamente en encontrar un propósito atractivo. Está en convertirlo en productos, servicios, experiencias, lugares de trabajo y decisiones empresariales que permitan al consumidor vivir de acuerdo con sus propios valores.

Para los líderes ESG, esa diferencia es fundamental. El propósito explica por qué actúa una empresa; la innovación y la operación determinan cómo esa actuación llega a la vida de las personas. Y, según esta investigación, es precisamente en ese segundo terreno donde los consumidores están elevando sus expectativas.

Miles de millones en beneficios: el retorno para las empresas de combustibles fósiles que donaron a Trump

0

Una donación política puede tener un valor concreto el día en que se entrega. Pero ¿qué pasa cuando, después de esa aportación, llegan cambios fiscales, subsidios y decisiones regulatorias que pueden favorecer a la misma industria que puso el dinero? Un nuevo informe de los senadores estadounidenses Sheldon Whitehouse y Chuck Schumer intenta responder esa pregunta a partir de la relación entre la industria de los combustibles fósiles y la administración de Donald Trump.

La cifra que concentra la atención es de 190.000 millones de dólares. Esa es la estimación de los beneficios fiscales y subsidios que la industria podría obtener durante la próxima década, según el análisis citado en el informe. Para sus autores, los beneficios para empresas de combustibles fósiles tienen otra cara: costos que podrían terminar repartidos entre los contribuyentes, los consumidores y la sociedad estadounidense.

Todo comenzó con una petición de mil millones de dólares

De acuerdo con un artículo de The Guardian, la historia que reconstruye el informe tiene uno de sus puntos de partida en abril de 2024. En una recaudación de fondos celebrada en Mar-a-Lago, Florida, Donald Trump habría pedido a ejecutivos de la industria hasta 1.000 millones de dólares en contribuciones para su campaña, a cambio de exenciones fiscales y desregulación, según el documento.

La industria no llegó a esa cantidad, pero sí realizó aportaciones importantes. El informe calcula que los ejecutivos y empresas del sector destinaron 201 millones de dólares a la campaña de reelección de Trump y otros 19 millones de dólares a su fondo inaugural.

Los senadores describen esta última cifra como la mayor inversión política que la industria había realizado hasta entonces. Lo que ocurrió después es el centro de su investigación: una serie de decisiones que, según el informe, terminaron favoreciendo a los combustibles fósiles mediante incentivos fiscales, subsidios y cambios regulatorios.

¿De dónde salen los beneficios para empresas de combustibles fósiles?

Los beneficios para empresas de combustibles fósiles que calcula el informe no corresponden a un solo programa ni a un pago directo. La estimación de 190.000 millones de dólares reúne las exenciones fiscales y subsidios que ya existían para la industria durante los siguientes 10 años, junto con nuevos beneficios incluidos en la llamada One Big Beautiful Bill.

Uno de ellos es un fondo de 1.000 millones de dólares en subsidios directos para combustibles fósiles, creado utilizando la autoridad de la Ley de Producción de Defensa. Según el informe, el dinero de los contribuyentes puede utilizarse para respaldar proyectos de combustibles fósiles que los mercados de capitales privados consideran económicamente riesgosos.

La misma legislación contempla una deducción permanente del 20% sobre los ingresos empresariales para compañías de petróleo y gas. El informe cita un cálculo según el cual esta medida tendría un costo de 737.000 millones de dólares para el gobierno.

Cuando cambiar las reglas también tiene valor

El dinero no es la única parte de la historia. El informe también pone la lupa sobre las reglas ambientales que han cambiado durante la administración Trump.

Los senadores señalan que más de 180 instalaciones contaminantes fueron eximidas de determinados controles de contaminación. Según el documento, las normas en cuestión buscaban limitar emisiones de neurotoxinas y carcinógenos conocidos.

También se mencionan la derogación de las normas federales sobre gases de efecto invernadero para vehículos y las medidas para revertir las reglas de emisiones aplicables a centrales eléctricas y a instalaciones de petróleo y gas.

Para el informe, estos cambios pueden representar una ventaja para la industria porque modifican las condiciones bajo las cuales opera. Y hay otro dato que los autores colocan en este mismo contexto: durante la segunda administración de Trump, el Departamento de Justicia presentó 76% menos casos civiles relacionados con la aplicación de la legislación ambiental que durante el primer año de Joe Biden y 81% menos que durante el primer mandato de Trump.

El otro frente: frenar a la competencia

La investigación no se queda en lo que recibió la industria. También observa lo que ocurrió con una de sus principales alternativas: la energía eólica.

Según el informe, el gobierno utilizó 1.800 millones de dólares de fondos públicos para pagar a empresas a cambio de cancelar proyectos eólicos en distintos puntos del país. Hasta mayo, más de 160 proyectos, todos propuestos en terrenos privados, habían sido paralizados.

El impacto potencial de esos proyectos tampoco era menor. El informe calcula que representaban alrededor de 30 gigavatios de capacidad de generación, 54.000 millones de dólares en inversión de capital y electricidad suficiente para abastecer a más de 8,5 millones de hogares.

Los senadores relacionan estas decisiones con una promesa que Trump hizo a principios de este año: impedir la construcción de cualquier aerogenerador. Desde la perspectiva del informe, el uso de recursos públicos para cancelar proyectos de energía limpia supone además retirar competencia de bajo costo frente a los combustibles fósiles.

¿Y quién termina pagando?

Aquí es donde la historia deja de ser solamente sobre empresas energéticas y política. El informe advierte que algunas de las decisiones analizadas podrían terminar reflejándose en los costos que pagan los consumidores.

Una estimación basada en modelos citada en el documento calcula que las facturas promedio de energía de los hogares podrían ser entre 78 y 192 dólares más altas al año para 2035. Para la industria, los costos energéticos aumentarían entre 7.000 y 11.000 millones de dólares durante el mismo periodo.

También existe una diferencia importante entre las proyecciones de la administración y las citadas por el informe. Mientras la administración Trump estimó que los cambios permitirían ahorrar 1,3 billones de dólares a los estadounidenses, el documento cita una estimación de la EPA de 1,5 billones de dólares en costos adicionales de combustible, reparación y mantenimiento para los consumidores.

Por separado, la EPA estimó al menos 580.000 millones de dólares en costos adicionales de combustible durante las próximas tres décadas. El informe considera que esta política podría representar el mayor beneficio que la administración Trump ha otorgado a la industria de los combustibles fósiles.

El costo que no aparece en la factura de luz

Pero hay gastos que tampoco llegan necesariamente como una factura de energía. El informe incorpora los costos asociados con la contaminación y los daños relacionados con el clima.

Según sus estimaciones, la contaminación atmosférica vinculada con los combustibles fósiles y los daños relacionados con el clima cuestan aproximadamente 820.000 millones de dólares al año, unos 2.500 dólares por persona en costos sanitarios adicionales. El documento plantea que incluso quienes no padecen enfermedades cardíacas o respiratorias provocadas por la contaminación pueden terminar pagando parte de esos costos, por ejemplo, a través del sistema de seguros médicos.

Algo similar ocurre con los seguros de vivienda. El informe señala que el propietario estadounidense promedio paga actualmente alrededor de 2.948 dólares anuales en primas, casi 12% más que un año antes, mientras los desastres relacionados con el cambio climático se vuelven más frecuentes y severos.

¿Por qué esto importa para la responsabilidad social?

Para la responsabilidad social, el caso resulta relevante porque pone sobre la mesa algo que suele quedar fuera cuando se habla únicamente de resultados empresariales: quién absorbe los costos de una actividad económica y quién recibe sus beneficios.

Un subsidio, una deducción fiscal o un cambio regulatorio pueden favorecer directamente a determinadas empresas. Pero, como muestra el informe, sus efectos también pueden extenderse a consumidores, contribuyentes, otras industrias, sistemas de salud o propietarios de viviendas. La discusión deja entonces de ser solamente financiera y entra en terrenos como la gobernanza, la rendición de cuentas y los impactos sobre los grupos de interés.

También aparece una pregunta fundamental para la responsabilidad empresarial: ¿qué ocurre cuando los costos ambientales o sociales de una actividad no aparecen directamente en los resultados de la compañía, pero sí terminan siendo asumidos por la sociedad? En este caso, el informe pone cifras a algunos de esos costos y los coloca frente a los incentivos recibidos por la industria.

Una relación que también llegó al gobierno

El informe señala que la influencia de la industria no se habría limitado a las contribuciones económicas. Según sus autores, Trump nombró a 26 altos funcionarios con experiencia previa en industrias de combustibles fósiles, químicas u otras industrias contaminantes en distintas agencias gubernamentales.

Entre ellas estuvieron la Agencia de Protección Ambiental y los departamentos de Energía e Interior. Para los senadores, estos nombramientos forman parte de la amplia influencia que la industria tuvo sobre la administración.

La investigación también señala que la administración Trump mostró una “negativa casi total” a cooperar con la supervisión legítima del Congreso, lo que, según los senadores, complicó su trabajo. Esta es la caracterización de los autores del informe.

La Casa Blanca tiene otra lectura

La administración Trump rechazó las conclusiones del documento. Taylor Rogers, portavoz de la Casa Blanca, cuestionó los vínculos de los senadores con la llamada industria de la energía “verde” y calificó el informe como partidista.

La administración ha defendido su agenda de “dominio energético” bajo el argumento de que beneficia a la industria, a los trabajadores del sector energético y al público estadounidense. También sostiene que la reforma de permisos puede ayudar a mejorar la infraestructura energética y reducir los costos.

Los autores del informe presentan una lectura distinta y señalan que los mayores aumentos de costos podrían incluso recaer en estados gobernados por republicanos que no cuentan con políticas estatales que apoyen el desarrollo de energías renovables.

El informe de Sheldon Whitehouse y Chuck Schumer plantea una relación entre las contribuciones de la industria de los combustibles fósiles y las decisiones fiscales, regulatorias y energéticas adoptadas durante la administración Trump. Su estimación de 190.000 millones de dólares en exenciones fiscales y subsidios durante la próxima década permite dimensionar el posible valor económico de esas medidas, aunque se trata de una proyección construida a partir de distintos incentivos.

Pero quizá el dato más relevante está en lo que ocurre después de esa cifra. El informe plantea que, mientras la industria obtiene beneficios económicos y regulatorios, otros costos pueden distribuirse entre quienes pagan energía, impuestos, seguros médicos o seguros de vivienda, así como entre otras actividades que compiten dentro del sistema energético.

Ese es el punto que vuelve este caso relevante para la responsabilidad social: no se trata únicamente de cuánto gana una industria, sino de qué costos quedan fuera de esa cuenta, quién los asume y qué tan transparente es esa distribución. En un contexto donde empresas y gobiernos hablan cada vez más de sostenibilidad, gobernanza e impacto, esas preguntas también forman parte de la responsabilidad.

Aumentan 13.1% las lesiones graves por siniestros viales en México pese a la reducción de fatalidades 

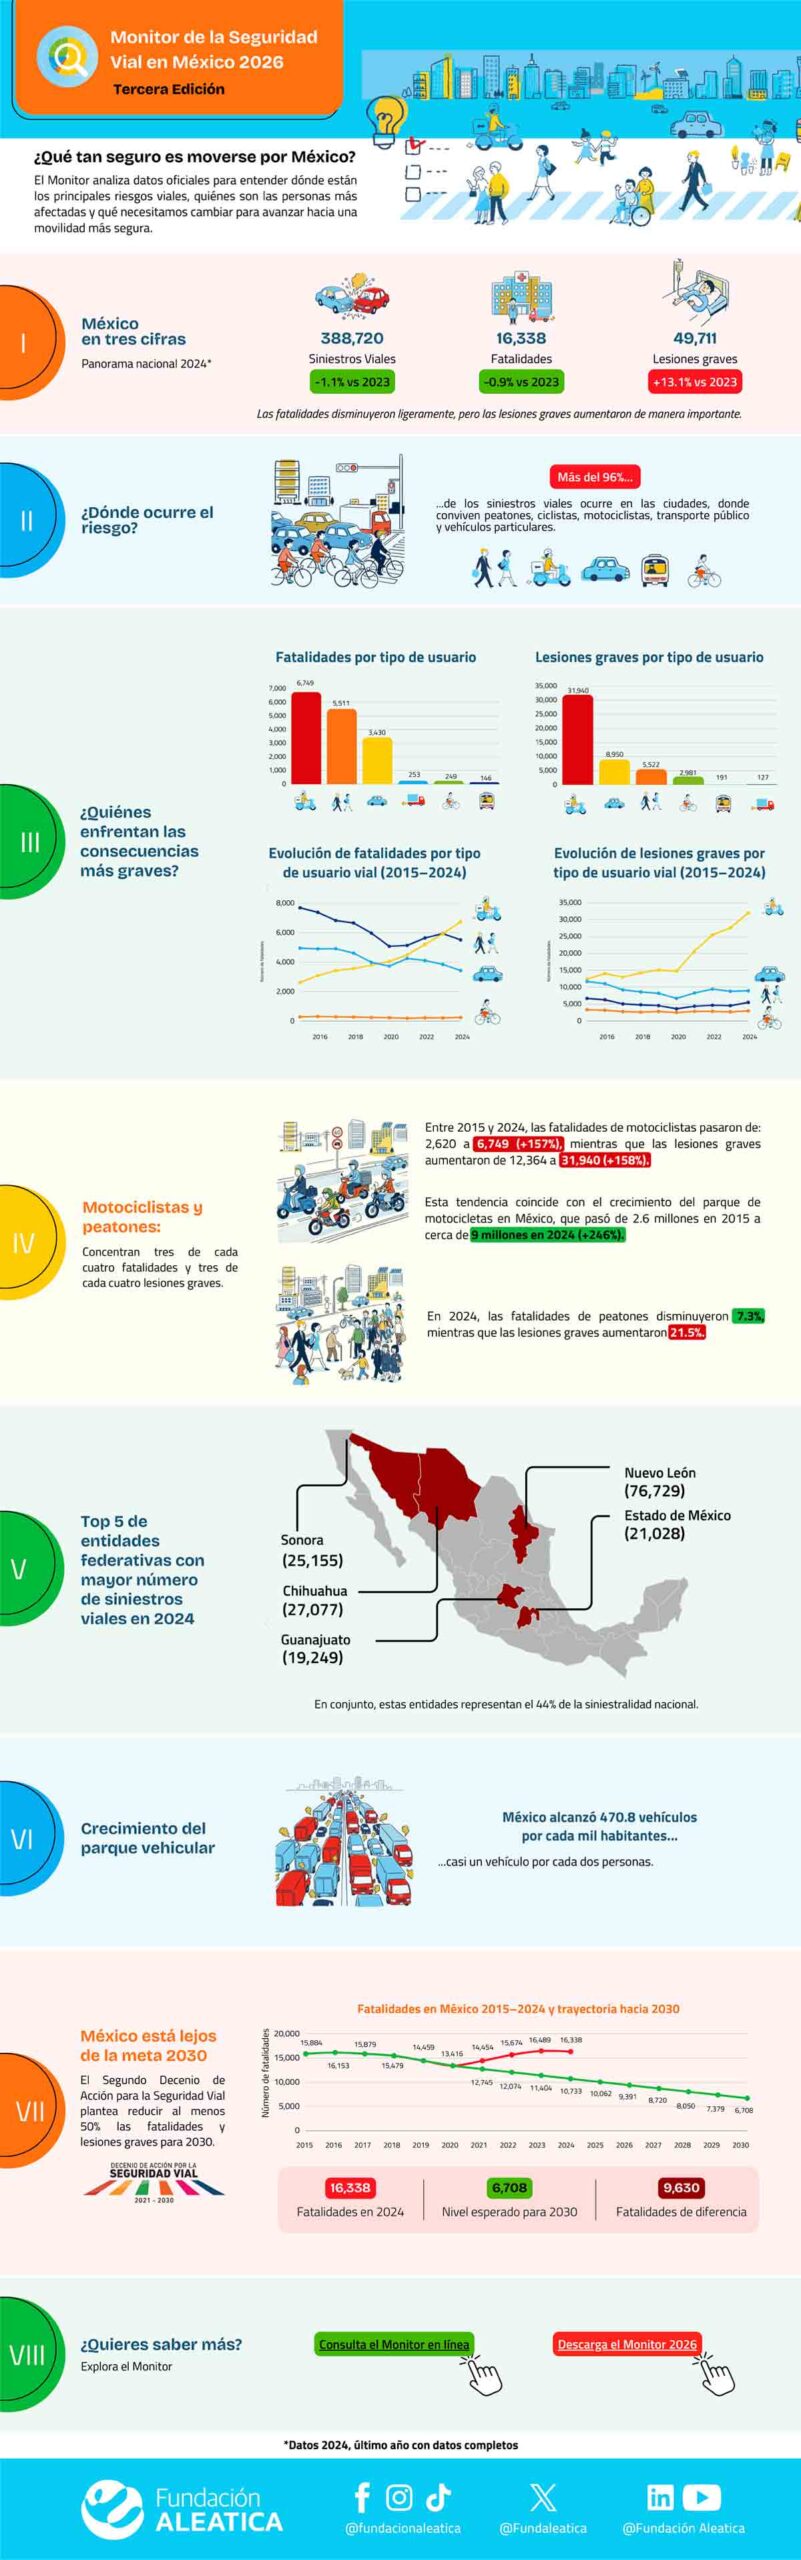
Aunque en 2024 México registró una ligera disminución en el número de siniestros viales (-1.1%) y fatalidades (-0.9%), las lesiones graves aumentaron 13.1%, una señal de alerta que evidencia que la crisis de seguridad vial en el país está lejos de resolverse. De acuerdo con la tercera edición del Monitor de la Seguridad Vial en México 2026, elaborado por Fundación Aleatica para la Seguridad Vial, el año pasado se registraron 388,720 siniestros viales, 16,338 personas fallecidas y 49,711 personas con lesiones graves.

Motociclistas

Uno de los hallazgos más relevantes del Monitor es el acelerado crecimiento del riesgo asociado al uso de motocicletas. Entre 2015 y 2024, las fatalidades de motociclistas pasaron de 2,620 a 6,749 personas (+157%), mientras que las lesiones graves aumentaron de 12,364 a 31,940 casos (+158%). Esta tendencia coincide con una transformación de la movilidad en el país: el parque vehicular de motocicletas creció de aproximadamente 2.6 millones de unidades en 2015 a cerca de 9 millones en 2024 (+246%).

Actualmente, motociclistas y peatones concentran tres de cada cuatro fatalidades y lesiones graves registradas en México, confirmando la necesidad de fortalecer las acciones de prevención, infraestructura segura y educación vial orientadas a los usuarios más vulnerables de las vías.

Peatones y ciudades

La seguridad vial sigue siendo, sobre todo, un desafío urbano. Más del 96% de los siniestros viales ocurre en ciudades, donde conviven peatones, ciclistas, motociclistas, transporte público y vehículos particulares. Si bien las fatalidades de peatones disminuyeron 7.3% durante 2024, las lesiones graves aumentaron 21.5%, lo que evidencia que caminar continúa siendo una actividad de alto riesgo en muchas ciudades mexicanas.

Diferencias regionales

El Monitor también revela importantes diferencias territoriales. Durante 2024, Nuevo León, Chihuahua, Sonora, Estado de México y Guanajuato concentraron el mayor número de siniestros viales. En conjunto, representan el 44% de la siniestralidad nacional. Sin embargo, las tasas de mortalidad muestran que el riesgo no se distribuye de manera uniforme, lo que refuerza la necesidad de diseñar soluciones adaptadas a las características específicas de cada región.

Crecimiento del parque vehicular

Los hallazgos se presentan en un contexto de creciente motorización. El índice nacional alcanzó 470.8 vehículos por cada mil habitantes, equivalente a prácticamente un vehículo por cada dos personas. Este fenómeno incrementa la presión sobre la infraestructura urbana y hace aún más urgente fortalecer las políticas públicas de movilidad segura y sostenible.

“Los datos muestran que la seguridad vial sigue siendo una emergencia de salud pública. Aunque algunas cifras presentan mejoras, el aumento de las lesiones graves y la vulnerabilidad creciente de motociclistas y peatones nos recuerdan que aún estamos lejos de alcanzar calles y carreteras verdaderamente seguras. Necesitamos decisiones basadas en evidencia, infraestructura más segura y una acción coordinada de todos los sectores”, señaló Bosco Marti, Presidente de Fundación Aleatica para la Seguridad Vial.

Además de presentar evidencia para la toma de decisiones, el Monitor busca contribuir al cumplimiento de los objetivos internacionales de reducción de fatalidades y lesiones graves establecidos por Naciones Unidas para 2030. En este esfuerzo, Fundación Aleatica impulsa iniciativas de generación de información, incidencia pública y colaboración multisectorial para avanzar hacia sistemas de movilidad más seguros en México y América Latina.

Visita el sitio y descarga el documento completo en: Monitor de la Seguridad Vial en México 2026

México Hospitality Expo 2026: la conexión con empresas y oportunidades para impulsar la hospitalidad

0

Por Fabián Muro

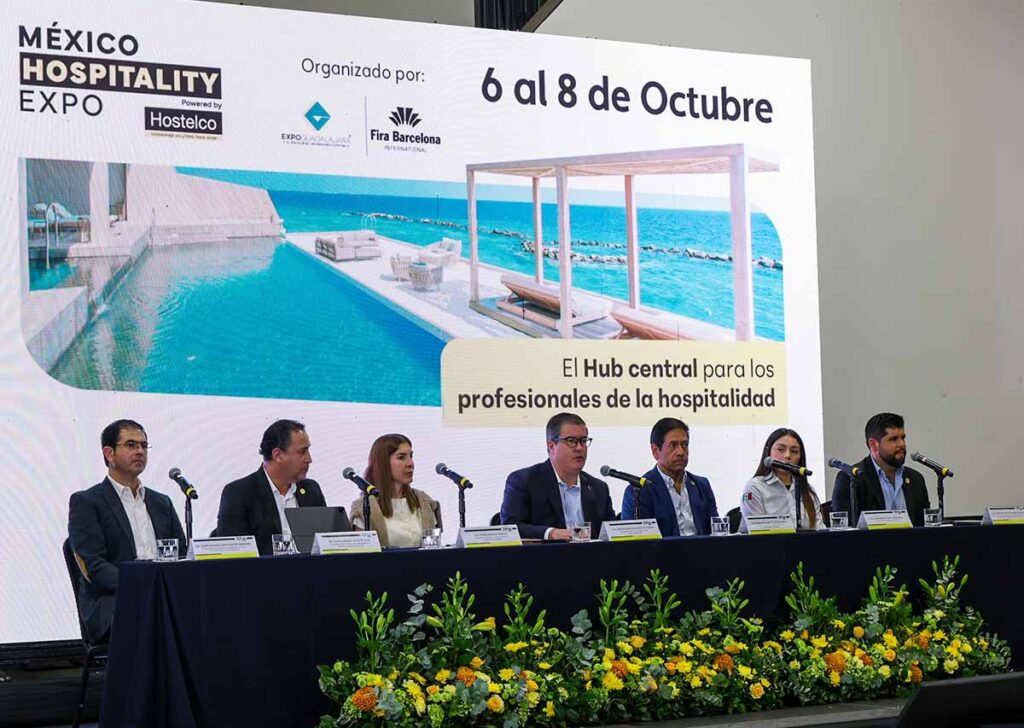
Del 6 al 8 de octubre en Expo Guadalajara se llevará a cabo la segunda edición de México Hospitality Expo powered by HOSTELCO, con una proyección de 5 mil visitantes, 15 % de ellos internacionales, y más de 200 marcas participantes en 9 mil metros cuadrados de exposición.

Coorganizado por Expo Guadalajara y Fira Barcelona, el encuentro profesional B2B conectará a propietarios, directivos, gerentes y compradores de hoteles, restaurantes, cafeterías, spas, centros wellness y hospitales con proveedores de bienes y servicios del sector. La alianza incorpora la experiencia de HOSTELCO, referente europeo, a la vez que acerca tendencias internacionales al mercado mexicano.

“En Expo Guadalajara creemos en el valor de conectar. Por eso, desarrollamos plataformas estratégicas para generar conocimiento, ampliar mercados y, sobre todo, potenciar el desarrollo”, expresó el Lic. José Andrés Orendáin De Obeso, presidente del Comité Técnico de Expo Guadalajara.

El evento será sede del cuarto Congreso Internacional de Directivas y Directivos de Hotelería (CIDH), que reunirá a líderes de Iberoamérica y se realizará por segunda vez fuera de España.

También albergará el octavo Encuentro Internacional Hospitality, Design & Wellness; el Jalisco Travel Fest, de la American Chamber Capítulo Guadalajara; y la Asamblea de la Asociación Mexicana de Hoteles y Moteles. Estos encuentros abordarán diseño, bienestar, competitividad, innovación y sostenibilidad, y reunirán a representantes de la industria hotelera.

Con esta segunda edición, México Hospitality Expo powered by HOSTELCO busca fortalecer los negocios, el intercambio de conocimiento y las experiencias prácticas para impulsar la competitividad de la hospitalidad. La convocatoria está dirigida a las empresas y profesionales del sector para participar del 6 al 8 de octubre en Expo Guadalajara.

¿El compromiso climático funciona? Empresas reducen 11% sus emisiones operativas

0

Siete años después del lanzamiento de The Climate Pledge, las empresas que forman parte de esta iniciativa reportan una reducción de sus emisiones operativas superior a la registrada por compañías que no participan en ella. El Informe del Compromiso Climático 2026 señala que los firmantes redujeron colectivamente sus emisiones declaradas en un promedio de 11%, frente a 7% entre sus pares del sector.

El dato ofrece una señal relevante para los líderes ESG: establecer compromisos climáticos puede acompañarse de avances medibles, pero la reducción de emisiones no ocurre de manera uniforme. Mientras la compra de energía renovable ha permitido acelerar algunos resultados, las emisiones directamente asociadas con combustibles y procesos industriales presentan una transformación mucho más lenta.

¿Cuántas empresas forman parte de The Climate Pledge?

The Climate Pledge fue creado en 2019 con el objetivo de que sus empresas firmantes alcancen cero emisiones netas de carbono para 2040, una década antes del horizonte de 2050 establecido por el Acuerdo de París.

El informe de 2026 analiza a más de 700 empresas de 62 sectores y 49 países y territorios. En conjunto, representan alrededor de 3.8 billones de dólares en ingresos anuales, una escala que permite a la iniciativa influir no solo en las operaciones de sus integrantes, sino también en sus cadenas de suministro.

La membresía continuó creciendo durante 2025:

  • 107 empresas se incorporaron durante el año.
  • La membresía aumentó 19% respecto de 2024.
  • El número de firmantes de Latinoamérica creció 164% entre 2024 y 2025.
  • Asia Pacífico registró un incremento de 24%.
  • El sector de moda y belleza sumó 51 empresas y llegó a 60 integrantes.

La dimensión importa porque una compañía puede tener capacidad limitada para modificar por sí sola mercados como el energético, el transporte o la construcción. La concentración de demanda de varias empresas puede generar señales suficientes para que los proveedores inviertan en alternativas bajas en carbono.

Las emisiones operativas de los firmantes bajaron más que las de sus pares

El principal dato del informe es la diferencia entre ambos grupos: los integrantes de The Climate Pledge redujeron sus emisiones operativas declaradas en promedio 11%, mientras que las empresas que no forman parte de la iniciativa registraron una reducción promedio de 7% durante el mismo periodo.

En términos absolutos, los firmantes redujeron 14 millones de toneladas métricas de CO₂e provenientes de sus operaciones directas y de la energía adquirida.

Pero el promedio oculta una diferencia importante. La reducción media entre las empresas que registraron avances llegó a 21%, y tres cuartas partes de los firmantes disminuyeron las emisiones relacionadas con sus operaciones directas y con la electricidad, el calor, el vapor y la refrigeración adquiridos.

Además, decenas de compañías reportaron reducciones de al menos 50%.

Según las estimaciones de The Climate Pledge, si todas las empresas participantes alcanzaran su objetivo de cero emisiones netas para 2040, podrían evitar al menos 2,600 millones de toneladas métricas de CO₂e cada año.

¿Dónde están reduciendo emisiones las empresas?

No todas las fuentes de carbono están avanzando al mismo ritmo. El informe muestra una brecha particularmente clara entre la energía comprada y las emisiones generadas directamente por las operaciones.

Emisiones indirectas por energía adquirida: disminuyeron en promedio 35%. La compra de energías renovables fue el principal factor detrás de esta reducción.

Emisiones operativas directas: disminuyeron apenas 4%. Aquí se encuentran, entre otras, las emisiones provenientes de la combustión de combustibles y de procesos industriales.

Esta diferencia es importante para cualquier estrategia de descarbonización empresarial. Contratar electricidad renovable puede producir reducciones relativamente rápidas, mientras que modificar una flota, electrificar operaciones, rediseñar procesos industriales o sustituir activos físicos requiere inversiones más grandes y periodos de implementación mayores.

Por eso, el siguiente desafío para las empresas no consiste únicamente en seguir comprando energía renovable, sino en intervenir aquellas actividades donde las emisiones operativas son más difíciles de eliminar.

¿Qué están haciendo las empresas para reducir las emisiones más difíciles?

The Climate Pledge está recurriendo cada vez más a proyectos colectivos para atacar sectores en los que una empresa individual tiene menor capacidad de transformación.

Actualmente existen 33 proyectos de acción conjunta respaldados por 122 firmantes. Durante 2025 se incorporaron nueve proyectos que reunieron a 44 empresas para desarrollar soluciones industriales bajas en carbono.

Entre los ejemplos destacan:

  • Transporte de mercancías: la Alianza para la Electrificación del Transporte por Carretera reúne a más de 45 empresas para acelerar el transporte eléctrico entre puertos y almacenes.
  • Transporte eléctrico en mercados emergentes: Laneshift desplegó 357 camiones eléctricos de cero emisiones en India, México y Brasil. En 2025, el programa evitó 3,215 toneladas métricas de CO₂e y generó 1,151 años-empleo.
  • Edificios: el Commercial Heat Pump Accelerator busca desarrollar bombas de calor capaces de reducir entre 20% y 50% el consumo energético de sistemas de climatización.
  • Construcción: una iniciativa basada en madera laminada pretende reducir entre 35% y 65% las emisiones de carbono incorporadas frente al acero y el hormigón convencionales.
  • Hormigón: Climate-Smart Concrete plantea una reducción de carbono de al menos 20% frente a niveles de referencia regionales en Norteamérica.
  • Compra colectiva: la Sustainable Concrete Buyers Alliance reúne a 33 empresas para concentrar la demanda de materiales con menores emisiones.

De los compromisos climáticos a la inversión compartida

El principal aprendizaje del informe para los líderes ESG está en el cambio de etapa que describe: la acción climática corporativa está pasando de establecer objetivos a movilizar adquisiciones, infraestructura e inversión.

Los datos sobre emisiones operativas muestran que sí existen avances entre las empresas participantes, pero también señalan dónde se encuentra el problema más complejo. La reducción de emisiones asociadas con energía comprada puede acelerarse mediante contratos de electricidad renovable; la transformación de vehículos, edificios, maquinaria y procesos industriales exige algo distinto: capital, innovación y coordinación.

Para una empresa que acaba de establecer un objetivo climático, esto significa que la meta de cero emisiones netas no debería quedarse en un indicador corporativo. Necesita traducirse en decisiones concretas sobre compras, activos, proveedores y tecnología.

¿Qué significa esto para la estrategia ESG?

El caso de The Climate Pledge deja tres elementos que pueden ser útiles para las compañías que diseñan sus propias hojas de ruta:

  1. Medir antes de afirmar avances. La reducción de emisiones debe acompañarse de datos que permitan distinguir entre operaciones directas, energía adquirida y otras fuentes.
  2. Priorizar las emisiones difíciles. Una reducción rápida mediante energía renovable no elimina automáticamente los retos asociados con transporte, procesos industriales o activos físicos.
  3. Usar el poder de compra. Cuando una empresa no puede modificar por sí sola la infraestructura disponible, la demanda conjunta puede ayudar a crear un mercado para tecnologías bajas en carbono.

La experiencia también pone sobre la mesa una cuestión para los consejos de administración y los responsables de sostenibilidad: el compromiso climático tiene mayor relevancia cuando modifica decisiones de negocio. Los objetivos sirven como dirección, pero son las inversiones, las adquisiciones y la transformación de operaciones las que determinan cuánto pueden reducirse realmente las emisiones.

En ese sentido, el 11% de reducción promedio de las emisiones operativas de los firmantes representa un avance cuantificable, pero también un punto de partida. La brecha entre las emisiones indirectas y las directas deja claro que la siguiente fase de la descarbonización será más costosa, tecnológica y dependiente de la colaboración entre empresas. El reto para ESG ya no es únicamente comprometerse con 2040 o 2050, sino demostrar qué decisiones se están tomando hoy para llegar a esas fechas.

Fui a conversar con Amazon sobre sustentabilidad y esto fue lo que pasó

Por Edgar López

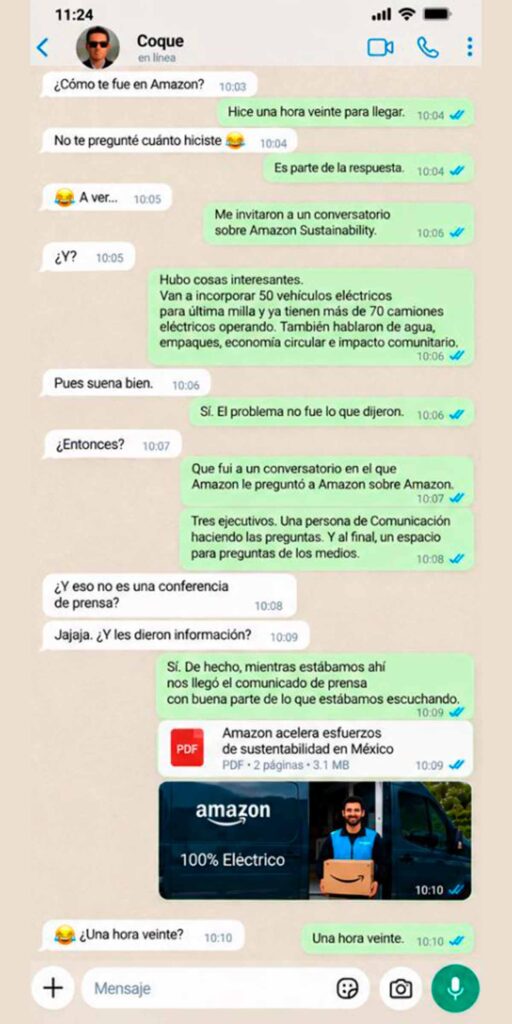
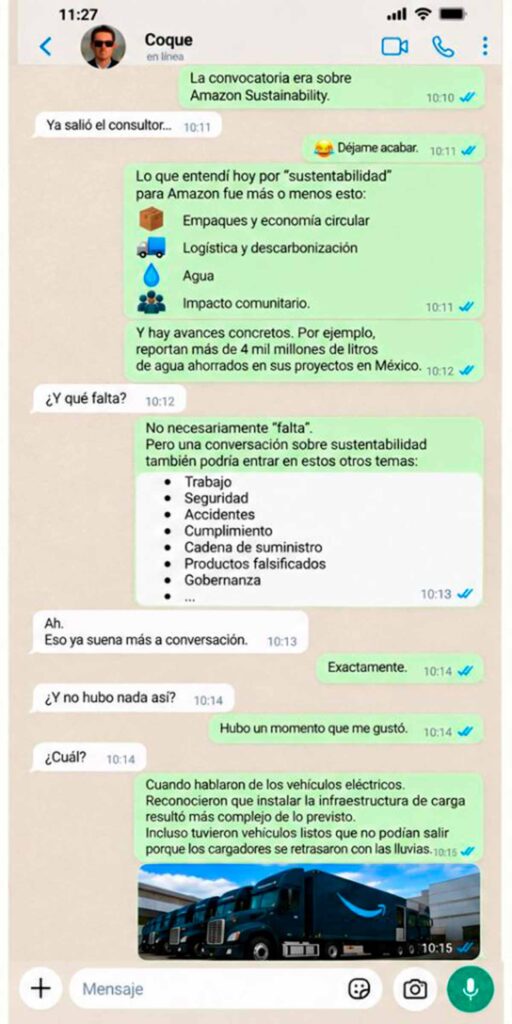
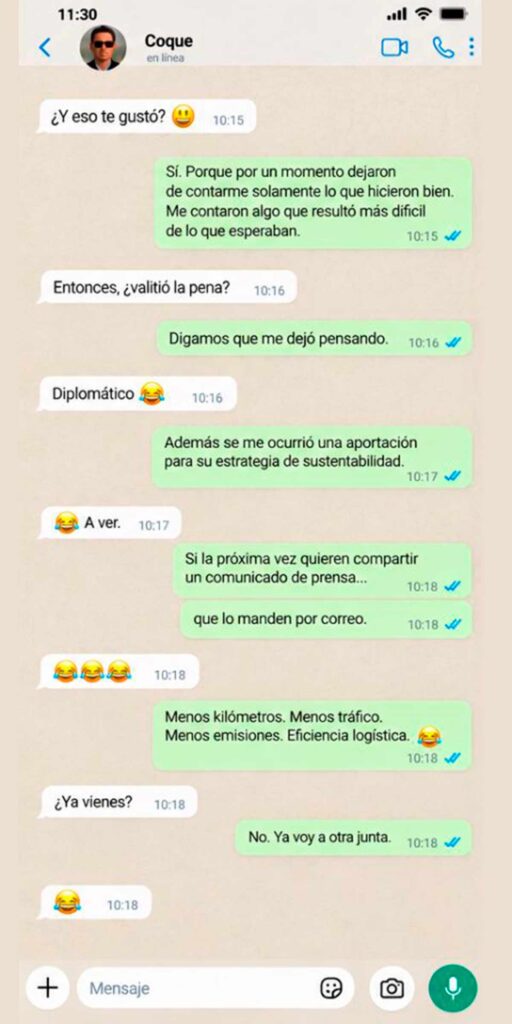
Hoy asistí a un “conversatorio” de Amazon México sobre sustentabilidad.
Salí con algunos datos interesantes y una pregunta sobre lo que llamamos conversación.
Se lo conté a mi amigo Coque. 👇


Edgar

R con R, por Edgar López

Edgar López Pimentel, es actualmente Director en Expok, ejerciendo su liderazgo día a día con pasión por la responsabilidad social y el desarrollo sustentable. Su labor ha contribuido significativamente al posicionamiento de empresas líderes en materia de responsabilidad social.

Su formación académica, enriquecida por programas de Alta Dirección de Empresas en el IPADE e IE Business School, así como una maestría en Responsabilidad Social Empresarial en la Universidad Anáhuac Norte, respaldan su liderazgo.

Edgar López es un activo participante en diversos comités dedicados a promover la responsabilidad social en México.

¿A dónde va un neumático cuando termina su vida útil? El camino del caucho reciclado

0

Cada año se desechan alrededor de 1,000 millones de neumáticos en el mundo. Cuando no reciben una gestión adecuada, estos residuos pueden convertirse en un riesgo ambiental y de salud pública: son susceptibles de incendiarse y, durante el verano, pueden acumular agua y convertirse en criaderos de mosquitos.

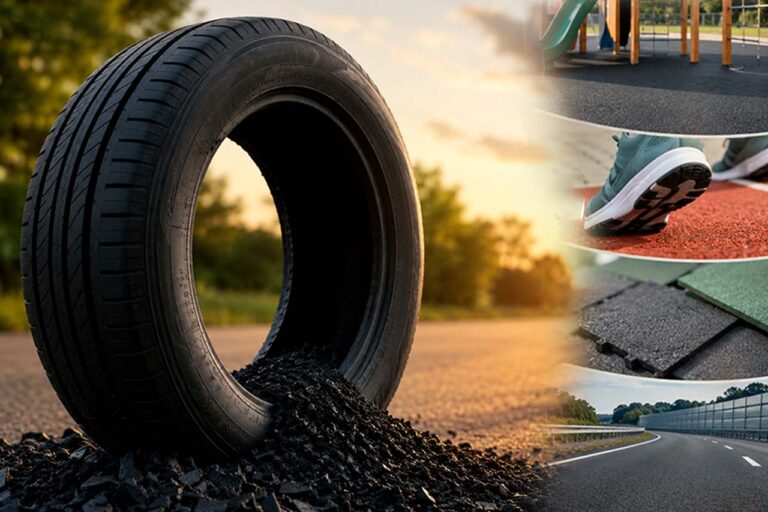
Pero una llanta que terminó su vida útil en un vehículo todavía conserva materiales aprovechables. Aunque la tecnología aún no permite reciclar neumáticos usados para fabricar nuevos neumáticos a gran escala, sí es posible recuperar su caucho, acero y fibras para incorporarlos a otros productos. Ahí comienza el recorrido del caucho reciclado y una oportunidad concreta para llevar la economía circular de la teoría a aplicaciones cotidianas.

¿Cómo se recoge un neumático cuando termina su vida útil?

El primer desafío no es tecnológico, sino logístico: recuperar las llantas y conocer qué ocurre con ellas después.

Por los riesgos asociados con su disposición incorrecta, distintas jurisdicciones han creado esquemas de responsabilidad de los productores. Un ejemplo es Ontario, Canadá, donde funciona un modelo de responsabilidad individual del productor que obliga a los fabricantes de neumáticos a garantizar su recolección y reciclaje.

La trazabilidad es parte fundamental del sistema. La organización sin fines de lucro eTracks cuenta con una red de aproximadamente 5,500 puntos de recolección, entre concesionarios, talleres y distribuidores, y utiliza su plataforma digital eSRP para seguir el recorrido de unos 13 millones de neumáticos cada año, desde su recolección hasta las plantas de procesamiento.

Para los líderes ESG, este punto resulta especialmente relevante: un programa de economía circular necesita algo más que un destino para los residuos. Requiere trazabilidad, responsabilidades definidas y evidencia de que los materiales realmente llegan a una nueva cadena de valor.

Del neumático al caucho reciclado: ¿qué ocurre en una planta?

Una vez que los neumáticos llegan a una planta de procesamiento, comienza la separación de sus principales componentes:

  • Acero
  • Fibras textiles
  • Caucho

En Evolve Recycling, una planta de Ontario propiedad de Northwest Rubber, el caucho pasa por grandes trituradoras que reducen el neumático a fragmentos pequeños. Después, imanes y sistemas de succión de aire retiran restos de acero, fibras y otros materiales.

El caucho limpio vuelve entonces a pasar por trituradoras secundarias hasta obtener partículas uniformes conocidas como caucho granulado.

El tamaño importa. Los gránulos más gruesos pueden utilizarse directamente en determinadas superficies deportivas, mientras que otras aplicaciones requieren un procesamiento adicional.

caucho reciclado

Como explica David Pruim, director financiero de Northwest Rubber, los gránulos que pueden observarse en algunos campos de césped artificial son similares a los que la empresa recibe y posteriormente prensa, junto con otros ingredientes, para fabricar pisos de caucho.

¿Para qué se utiliza el caucho reciclado?

El paso más importante ocurre cuando el material recuperado deja de ser considerado simplemente un residuo y se convierte en materia prima para otro producto.

Northwest Rubber utiliza caucho reciclado procedente de neumáticos al final de su vida útil para la mayoría de sus productos. Entre sus aplicaciones se encuentran:

  • Alfombras para instalaciones ganaderas y ecuestres.
  • Superficies para gimnasios y pistas de hockey.
  • Alfombras antifatiga para cocinas comerciales.
  • Tapetes para automóviles y camiones.
  • Materiales para jardinería.
  • Productos utilizados en construcción.
  • Pisos de caucho.
  • Superficies deportivas.

Uno de los ejemplos más interesantes es la marca Animat, que fabrica alfombras para establos y remolques destinadas a mejorar el confort de caballos y vacas. En el sector lechero, distintos estudios han relacionado el mayor confort de las vacas con un incremento en la producción de leche cuando se utilizan superficies de caucho frente a pisos convencionales de concreto.

Es decir, el valor del caucho reciclado no está únicamente en evitar que una llanta termine abandonada. También está en su capacidad para convertirse en un insumo con una nueva función económica y social.

caucho reciclado

Más de 160 millones de neumáticos convertidos en nuevos productos

El caso de Northwest Rubber muestra hasta dónde puede llegar este modelo. Desde su fundación, hace casi seis décadas, la compañía ha transformado más de 160 millones de neumáticos en nuevos productos.

La cifra permite dimensionar el potencial de una cadena circular cuando existen tres elementos conectados: un sistema para recuperar los residuos, infraestructura para procesarlos y empresas capaces de crear mercados para el material recuperado.

Este último punto es fundamental. Reciclar un producto no significa necesariamente haber cerrado su ciclo.

¿Cuándo se puede decir que un neumático realmente fue reciclado?

Aquí aparece una de las principales lecciones para la gestión ESG.

En algunas jurisdicciones, un neumático puede considerarse reciclado una vez que fue procesado y convertido en caucho granulado. Ontario aplica un criterio diferente: el material se considera reciclado cuando ese caucho se vende para un uso beneficioso. Melissa Carlaw, vicepresidenta de comunicaciones y sostenibilidad de eTracks, lo resume así:

“Un neumático no se recicla realmente solo porque se haya triturado. Tiene que volver a formar parte de algo útil”.

La distinción es importante porque evita confundir gestión de residuos con circularidad. Triturar una llanta reduce su volumen y permite recuperar materiales, pero el verdadero cierre de ciclo ocurre cuando esos materiales encuentran una aplicación que sustituye, al menos parcialmente, la necesidad de materias primas nuevas.

El siguiente reto: ¿qué pasa con el producto reciclado?

El modelo todavía tiene una brecha importante. Que una llanta se transforme en una alfombra, un piso o un producto de construcción no significa que ese segundo producto pueda reciclarse fácilmente cuando termine su vida útil.

Northwest Rubber reconoce que sus propias alfombras podrían reciclarse nuevamente. El problema es que actualmente no existe un mecanismo suficientemente desarrollado para recuperarlas, limpiarlas, triturarlas y reincorporarlas al proceso.

Según David Pruim, el obstáculo es principalmente logístico.

Esto revela uno de los desafíos más importantes para las estrategias de economía circular: un producto puede tener una segunda vida sin que todavía exista una tercera.

Para los líderes ESG, la pregunta deja de ser únicamente cuánto material reciclado utiliza una empresa y pasa a incluir qué ocurrirá con ese producto después. Diseñar sistemas de recolección, recuperación y reutilización desde el inicio puede evitar que una solución circular termine creando un nuevo flujo de residuos.

El caucho reciclado muestra cómo construir una economía circular

El recorrido de un neumático ofrece una lección sencilla: la circularidad no ocurre en una sola etapa.

Primero hay que recuperar el residuo; después, separarlo y procesarlo; luego, encontrar aplicaciones capaces de absorber el material recuperado y, finalmente, crear mecanismos para que esos nuevos productos puedan volver al sistema.

El modelo de Ontario muestra cómo la responsabilidad del productor y la trazabilidad pueden ayudar a conectar cada una de esas etapas. Empresas como Northwest Rubber demuestran, por su parte, que existe una demanda para convertir neumáticos fuera de uso en productos deportivos, industriales, agrícolas y de construcción.

El desafío ahora es avanzar de una economía donde los neumáticos tienen una segunda vida a otra donde puedan mantenerse dentro del sistema durante el mayor tiempo posible. Porque el verdadero potencial del caucho reciclado no está solamente en darle otro uso a una llanta: está en diseñar cadenas de valor capaces de evitar que el residuo vuelva a convertirse en residuo.